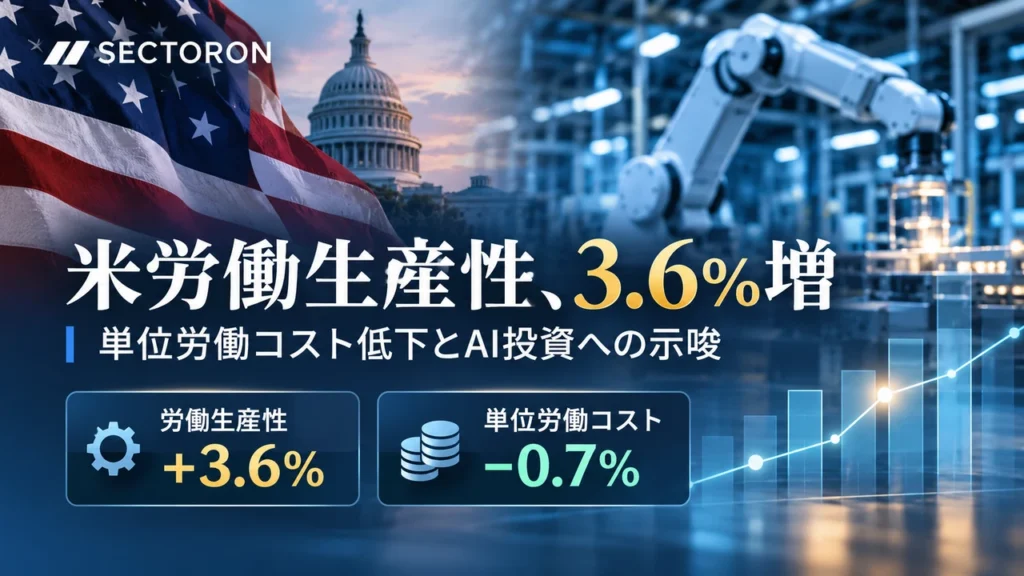
米労働省労働統計局(BLS)が2026年11月5日に公表した速報値によると、7〜9月期の非農業部門の労働生産性は前期比年率3.6%上昇した。4〜6月期の改定値2.1%から加速し、単位労働コストは同0.7%低下した。生産性の伸びと労働コストの動きは、インフレ圧力や企業収益力を考える上で重要な材料となる。
今回の発表ポイント
非農業部門の生産性は前期比年率+3.6%と、ロイター調査の市場予想+2.8%を上回った。一方、単位労働コストは−0.7%と、市場予想の+0.6%に反して低下した。いずれも速報値であり、今後改定される可能性がある。
何が変わったのか
| 指標 | 発表値 | 市場予想 | 比較 |
|---|---|---|---|
| 労働生産性 | +3.6% | +2.8% | 予想上回る |
| 単位労働コスト | −0.7% | +0.6% | 予想下回る |
BLSによれば、7〜9月期は産出量が前期比年率3.7%増加した一方、労働時間は0.1%増にとどまった。時間当たりの産出量が増えたことが生産性の上昇につながった。前年同期比では生産性が2.1%上昇した。
4〜6月期の生産性は従来の1.4%増から2.1%増へ上方改定された。単位労働コストも4〜6月期は1.2%増から1.9%増へ改定されたため、7〜9月期のマイナス転換を比較する際には改定値を用いる必要がある。
7〜9月期の時間当たり名目報酬は年率2.9%増えたが、生産性の伸びがそれを上回り、産出量1単位当たりの労働コストが低下した。ただし、単位労働コストは前年同期比では2.4%上昇している。
なぜ重要なのか
生産性が高まれば、企業は同じ労働投入からより多くの財・サービスを生み出せる。賃金が上昇しても、それ以上に生産性が伸びれば、単位当たりの人件費負担を抑えやすい。このため、今回の組み合わせは労働コスト由来の物価上昇圧力を評価する上で前向きな材料といえる。
ただし、単一四半期の生産性は変動が大きい。企業の価格設定、原材料費、エネルギー価格、需要の強さなどもインフレを左右するため、今回の数字だけで物価の安定や連邦準備制度理事会(FRB)の次回判断を予測することはできない。
AI投資と生産性をどう結び付けるか
AIインフラや企業向けソフトウエアへの投資は、長期的に業務効率と生産能力を高める可能性がある。生産性が持続的に改善する局面では、データセンター、半導体、ネットワーク、業務自動化への投資の経済的な裏付けが強まる余地がある。
一方、今回のBLS統計は経済全体の労働生産性を測るもので、上昇分のうち何%がAIによるものかを示していない。景気循環、設備稼働率、産業構成の変化なども寄与し得る。AI関連企業の投資効果を判断するには、個別企業の導入成果や利益率、設備投資回収の実績を別途確認する必要がある。
SECTORON INSIGHT
今回の注目点は「生産性の予想超過」と「単位労働コストの減少」が同時に起きたことだ。生産性改善が続けば、賃金上昇と企業の採算維持が両立しやすくなり、成長株の評価にも中長期的な追い風となり得る。ただし、AI投資の効果が確認されたわけではなく、速報値の改定、今後の物価・賃金指標、企業決算での利益率改善が見通しを左右する。
投資用語ガイド
労働生産性(Labor Productivity)
労働1時間当たりの実質産出量を表す指標。
この記事では:7〜9月期の年率3.6%増は、同じ労働投入で生み出す産出量が増えたことを意味する。
単位労働コスト(Unit Labor Costs)
産出量1単位を生み出すために必要な労働報酬コスト。
この記事では:生産性の伸びが時間当たり報酬の伸びを上回ったため、7〜9月期は年率0.7%低下した。
前期比年率(Annualized Quarterly Rate)
四半期の変化率が1年間続くと仮定して換算した数値。
この記事では:7〜9月期の3.6%増は前年同期比の伸び率ではない。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
米労働統計局(BLS)「Productivity and Costs — Third Quarter 2026, Preliminary」(2026年11月5日)
Reuters「US worker productivity surges in third quarter」(2026年11月5日、市場予想の出典)
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。