注目キーワード
IonQ、2026年7〜9月期決算、量子コンピューティング、SkyWater、通期売上高見通し
このニュースのポイント
- IonQは2026年11月5日、7〜9月期売上高が1億7,383万ドル、前年同期比336%増と発表した。
- 2025年同期の売上高3,987万ドルに対し、2026年同期は1億7,383万ドル。2026年通期売上高見通しは5億500万〜5億1,500万ドル。
- 成長率だけでなく、買収したSkyWaterの寄与と既存量子事業の成長を分けて評価する必要がある。
- 受注残に相当するRPO12億ドルの売上転換速度と、調整後損失・営業キャッシュフローの改善を確認する。
ニュース概要
IonQ(NYSE: IONQ)は11月5日、2026年9月30日終了の第3四半期決算を公表した。売上高は1億7,383万ドル(前年同期3,987万ドル)、GAAPベースの親会社帰属純利益は5億6,396万ドル、調整後EPSはマイナス0.29ドルだった。GAAP利益にはワラント負債の時価評価益が大きく影響しており、継続的な事業収益と区別する必要がある。
主要数値比較(単位:百万ドル、EPSはドル)
売上高:2025年Q3 39.9 → 2026年Q3 173.8(+336%)
調整後EBITDA:2026年Q3 -133.6
調整後EPS:2026年Q3 -0.29
2026年通期売上高ガイダンス:505〜515。会社は売上高・GAAP EPS・調整後EPSが市場コンセンサスを上回ったと説明するが、比較可能なコンセンサスの具体値は本稿で独立検証できていないため、差額・Beat幅は算出しない。
| 項目 | 2025年Q3 | 2026年Q3 | 変化率(前年同期比) |
|---|---|---|---|
| 売上高(百万ドル) | 39.9 | 173.8 | +336% |
| 調整後EPS(ドル) | 比較値未確認 | -0.29 | 算出不可 |
| 調整後EBITDA(百万ドル) | 比較値未確認 | -133.6 | 算出不可 |
なぜ重要なのか
成長の中身が重要だ。IonQ Platform部門は9,030万ドルで前年同期比127%増、買収したSkyWaterのファウンドリー事業は8,350万ドルを計上した。連結売上高の急増をすべて既存量子コンピューターの有機的成長と捉えるのは適切ではない。一方、同社が示した残存履行義務(RPO)12億ドルは将来の売上候補を示すが、受注残と現金回収は同義ではない。
SECTORON INSIGHT
投資機会は、量子計算の商用化に加え、製造能力とセキュリティ事業を束ねる垂直統合モデルにある。NVIDIAの研究拠点にSuperion 256を導入する計画やDARPAの量子ベンチマーク進展は技術採用の材料となる。ただし2026年1〜9月期の営業キャッシュフローは約5億7,032万ドルの流出であり、会計上のGAAP黒字だけを収益性の証拠とはできない。2026年9月末の現金・投資は約17億ドル、10月の増資を反映したプロフォーマでは約37億ドルと会社は説明している。資金余力と希薄化を同時に見る必要がある。
さらに深く|高成長は持続的なキャッシュ創出につながるか
買収効果と既存事業を分ける
前年同期比336%増の連結成長と、IonQ Platform部門の127%増は異なる指標だ。SkyWater買収後の連結範囲の変化を考慮し、継続比較可能な事業成長率を追う必要がある。
条件と反対シナリオ
受注残が売上・現金回収へ転換すれば成長の質が高まる。一方、量子システムの納入遅延や研究開発負担、買収統合費用が続けば営業損失・資金流出は長引き得る。
次に確認したい指標
- 次回決算でのIonQ PlatformとSkyWaterの売上構成およびRPOの変化。
- 調整後EBITDA損失と営業キャッシュフローの改善速度。
- Superion 256の導入・商用稼働と量子セキュリティ契約の実行状況。
会社の11月5日付決算発表を一次資料として確認。決算説明会の質疑応答の公式記録は本稿作成時点で独立確認できず、発言を補っていない。
投資用語ガイド
残存履行義務(RPO)
契約済みの取引価格のうち、まだ履行されていない部分。売上計上の可能性を示すが、現金入金や確定した将来利益とは異なる。
この記事では:IonQの12億ドルのRPOがいつ売上に転換し、資金回収されるかが重要だ。
調整後EBITDA(Adjusted EBITDA)
税金・利息・償却などに加え、会社が定義した一部項目を除いた非GAAP指標。営業キャッシュフローとは異なる。
この記事では:第3四半期は1億3,360万ドルのマイナスであり、売上成長と採算改善を分けて見る。
ワラント(Warrant)
一定条件で株式を取得できる権利。負債として計上された場合、時価変動が損益に大きく影響することがある。
この記事では:GAAP黒字にはワラント負債の評価変動が影響しており、現金収益とは区別する。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
IonQ、2026年11月5日付2026年Q3決算発表:公式IR資料
2026年9月30日終了の連結損益計算書・キャッシュフロー計算書(上記IR資料内)
会社発表と市場コンセンサスは別資料。独立した具体的コンセンサス値は未確認。
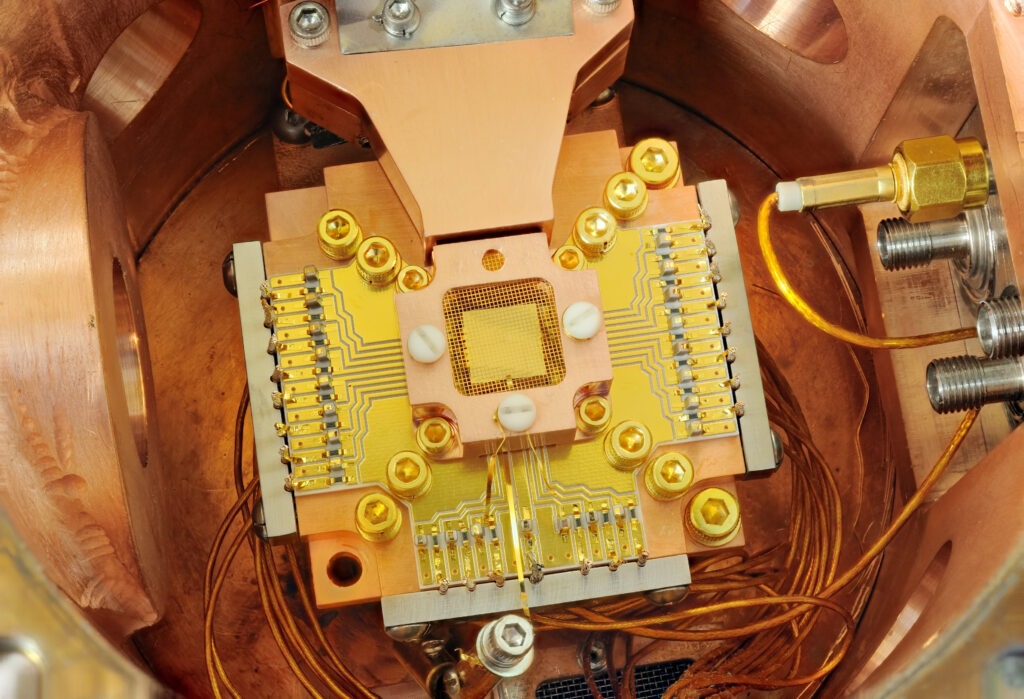
画像はNISTによるイオントラップ実験装置の参考写真であり、IonQ製品を撮影したものではない。
参考写真:Y. Colombe / NIST、米国連邦政府著作物(Public Domain)。原画像・権利情報。IonQの製品写真ではありません。
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。