注目ポイント
主要指数の日足チャート
米国取引日2026年11月2日の終値までの日足。作成:SectorOn/TradingView(日本時間11月3日)。画像をクリックすると拡大できます。
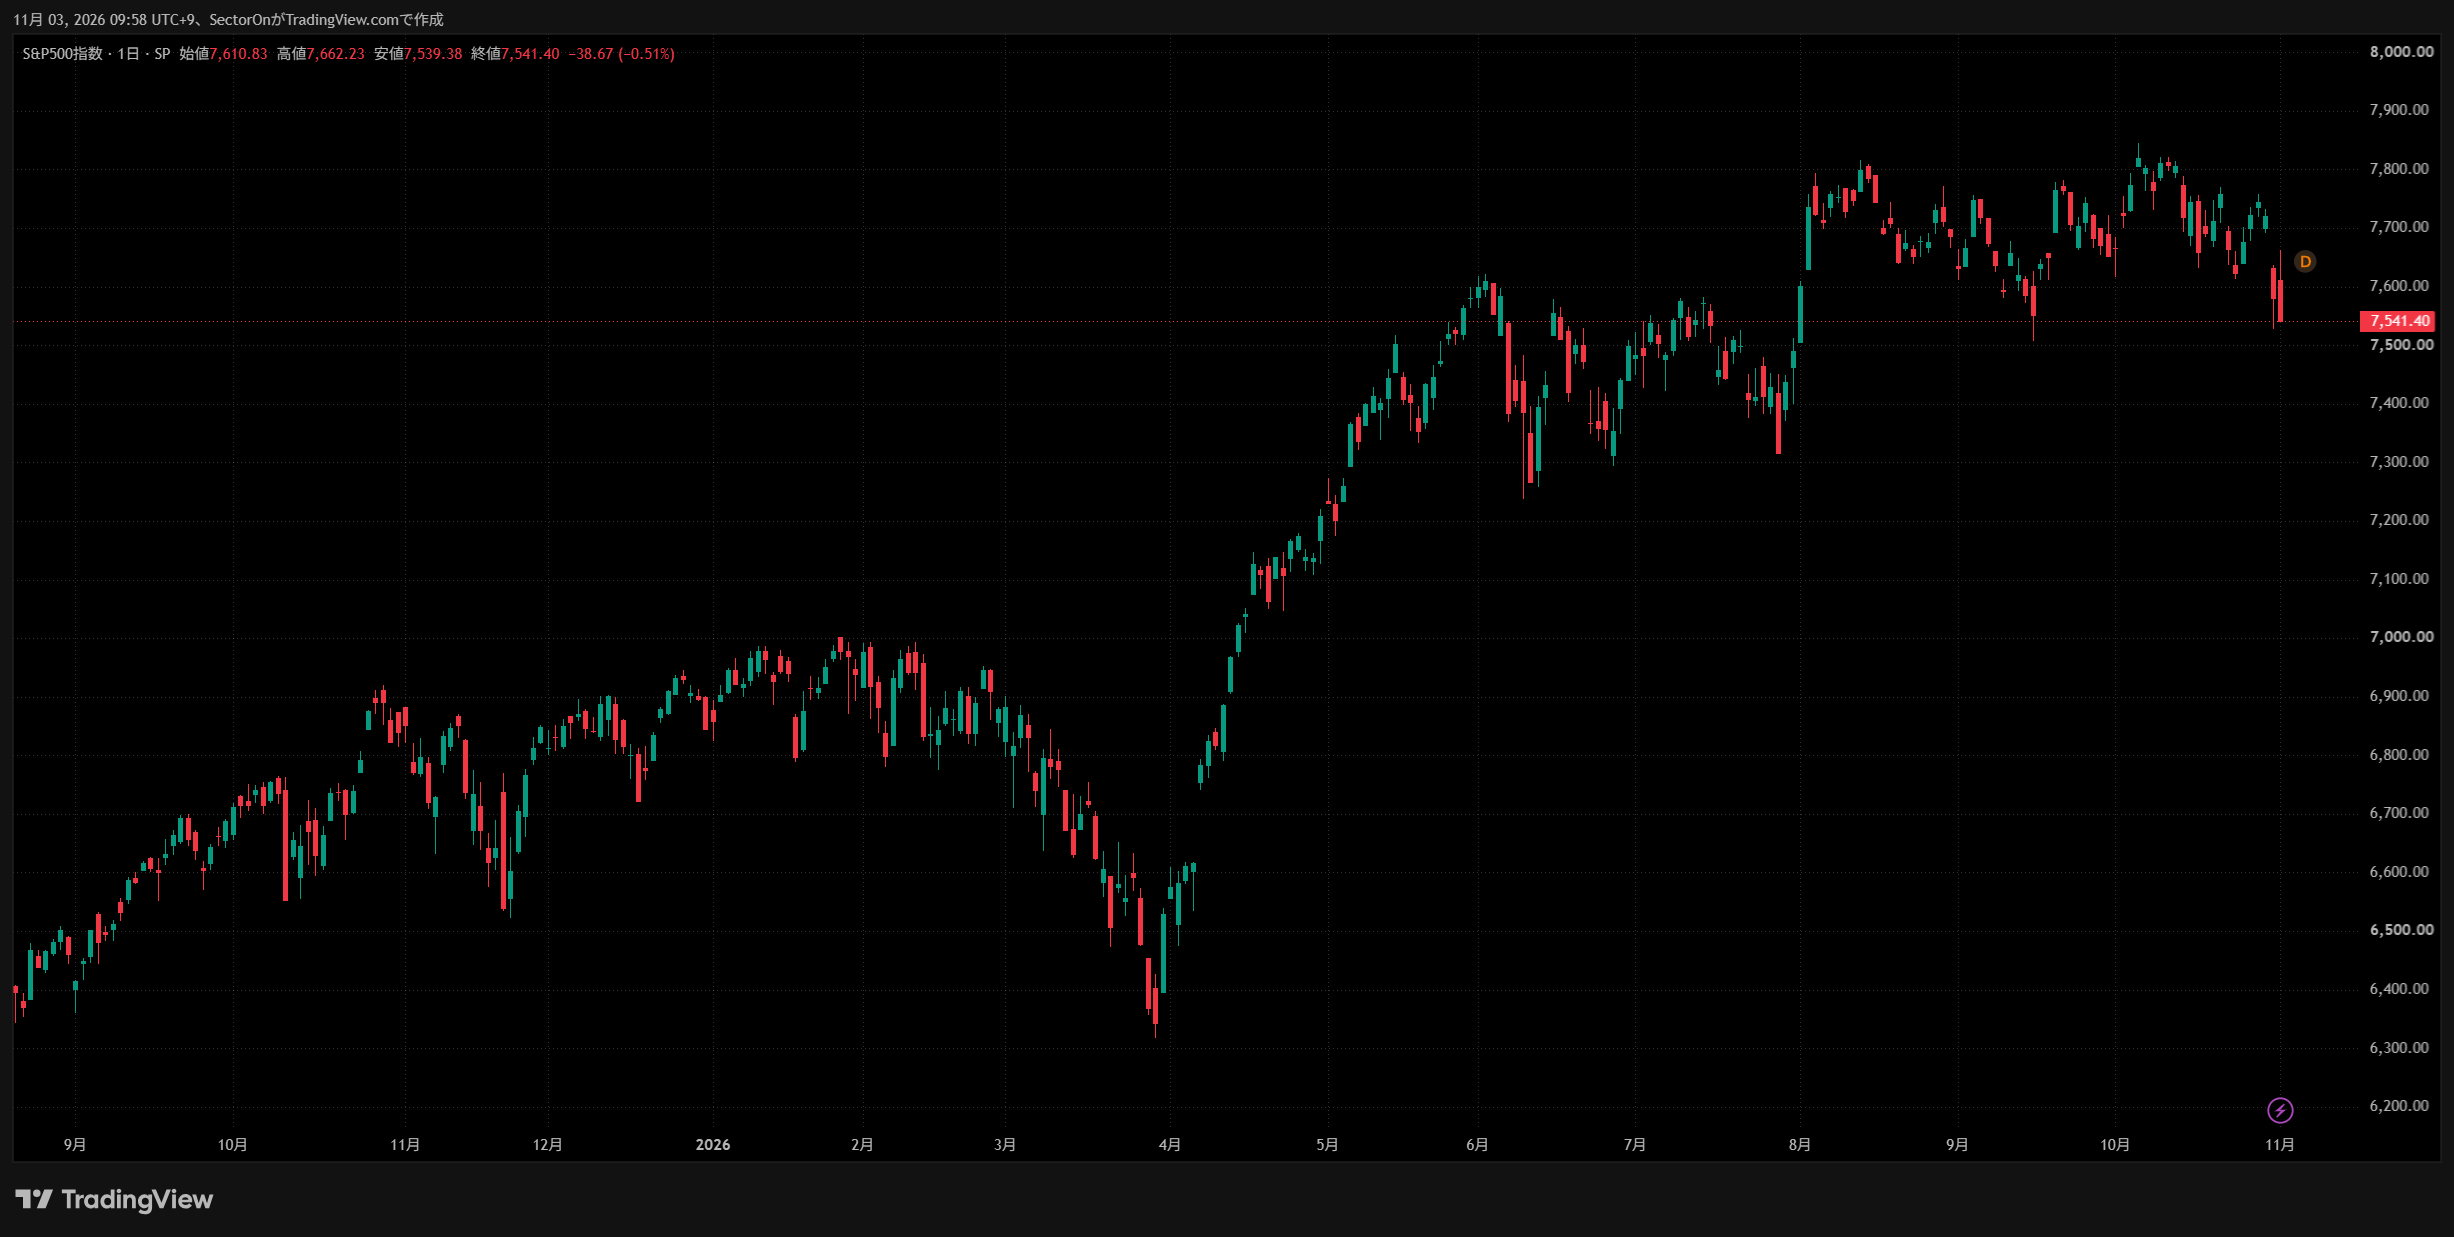
出所:TradingView|SectorOn(原本)
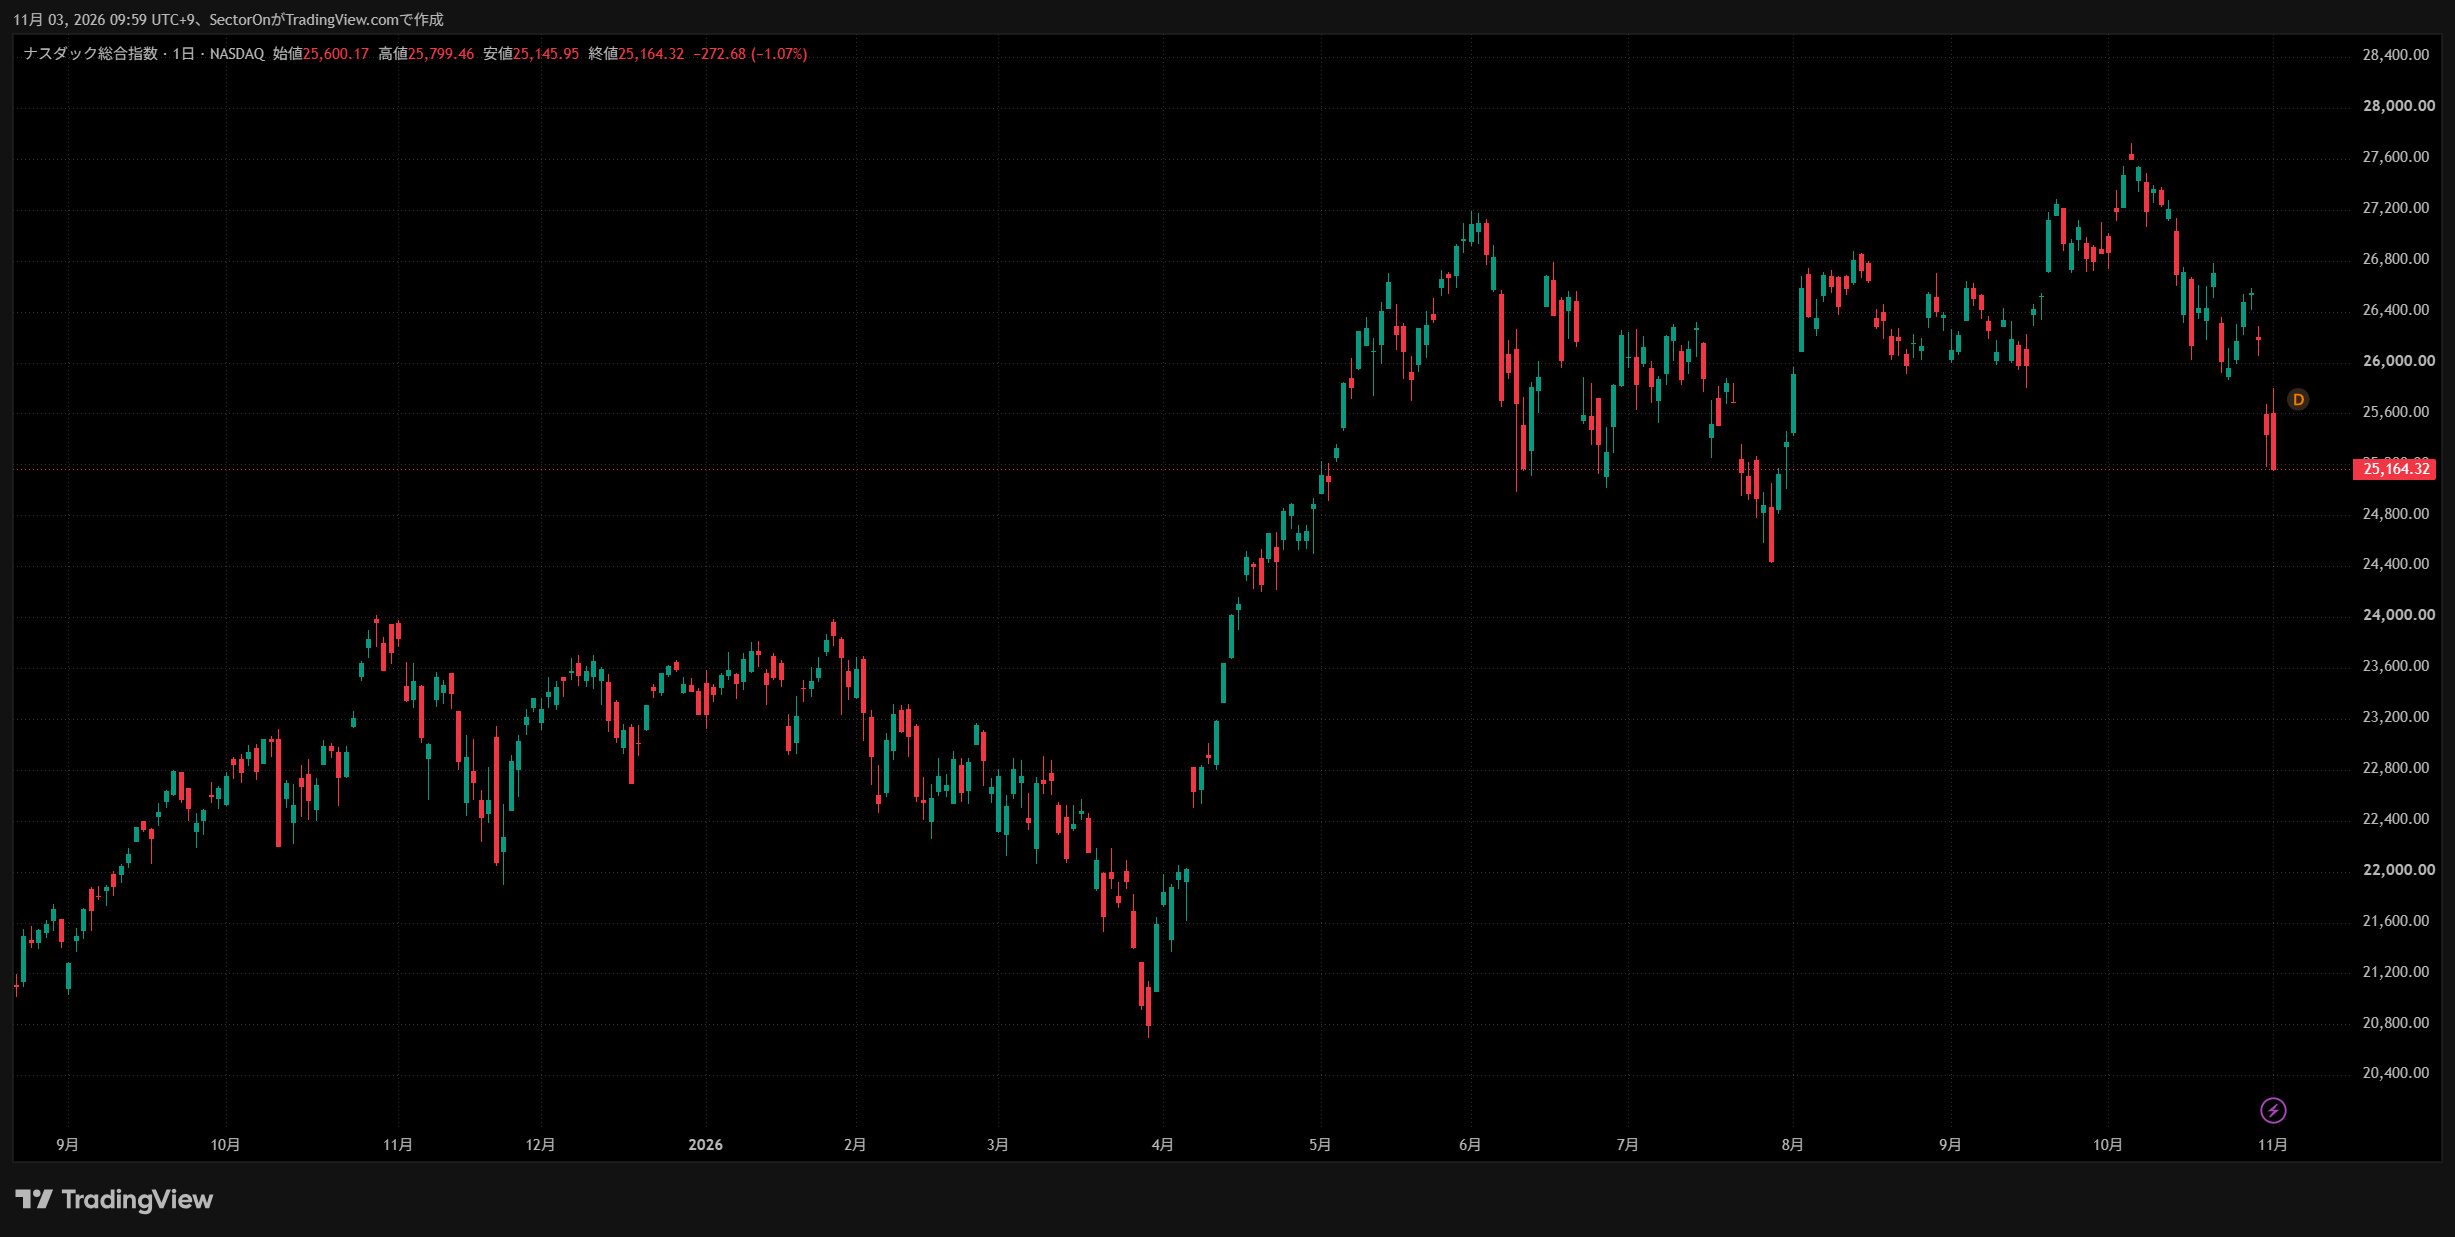
出所:TradingView|SectorOn(原本)
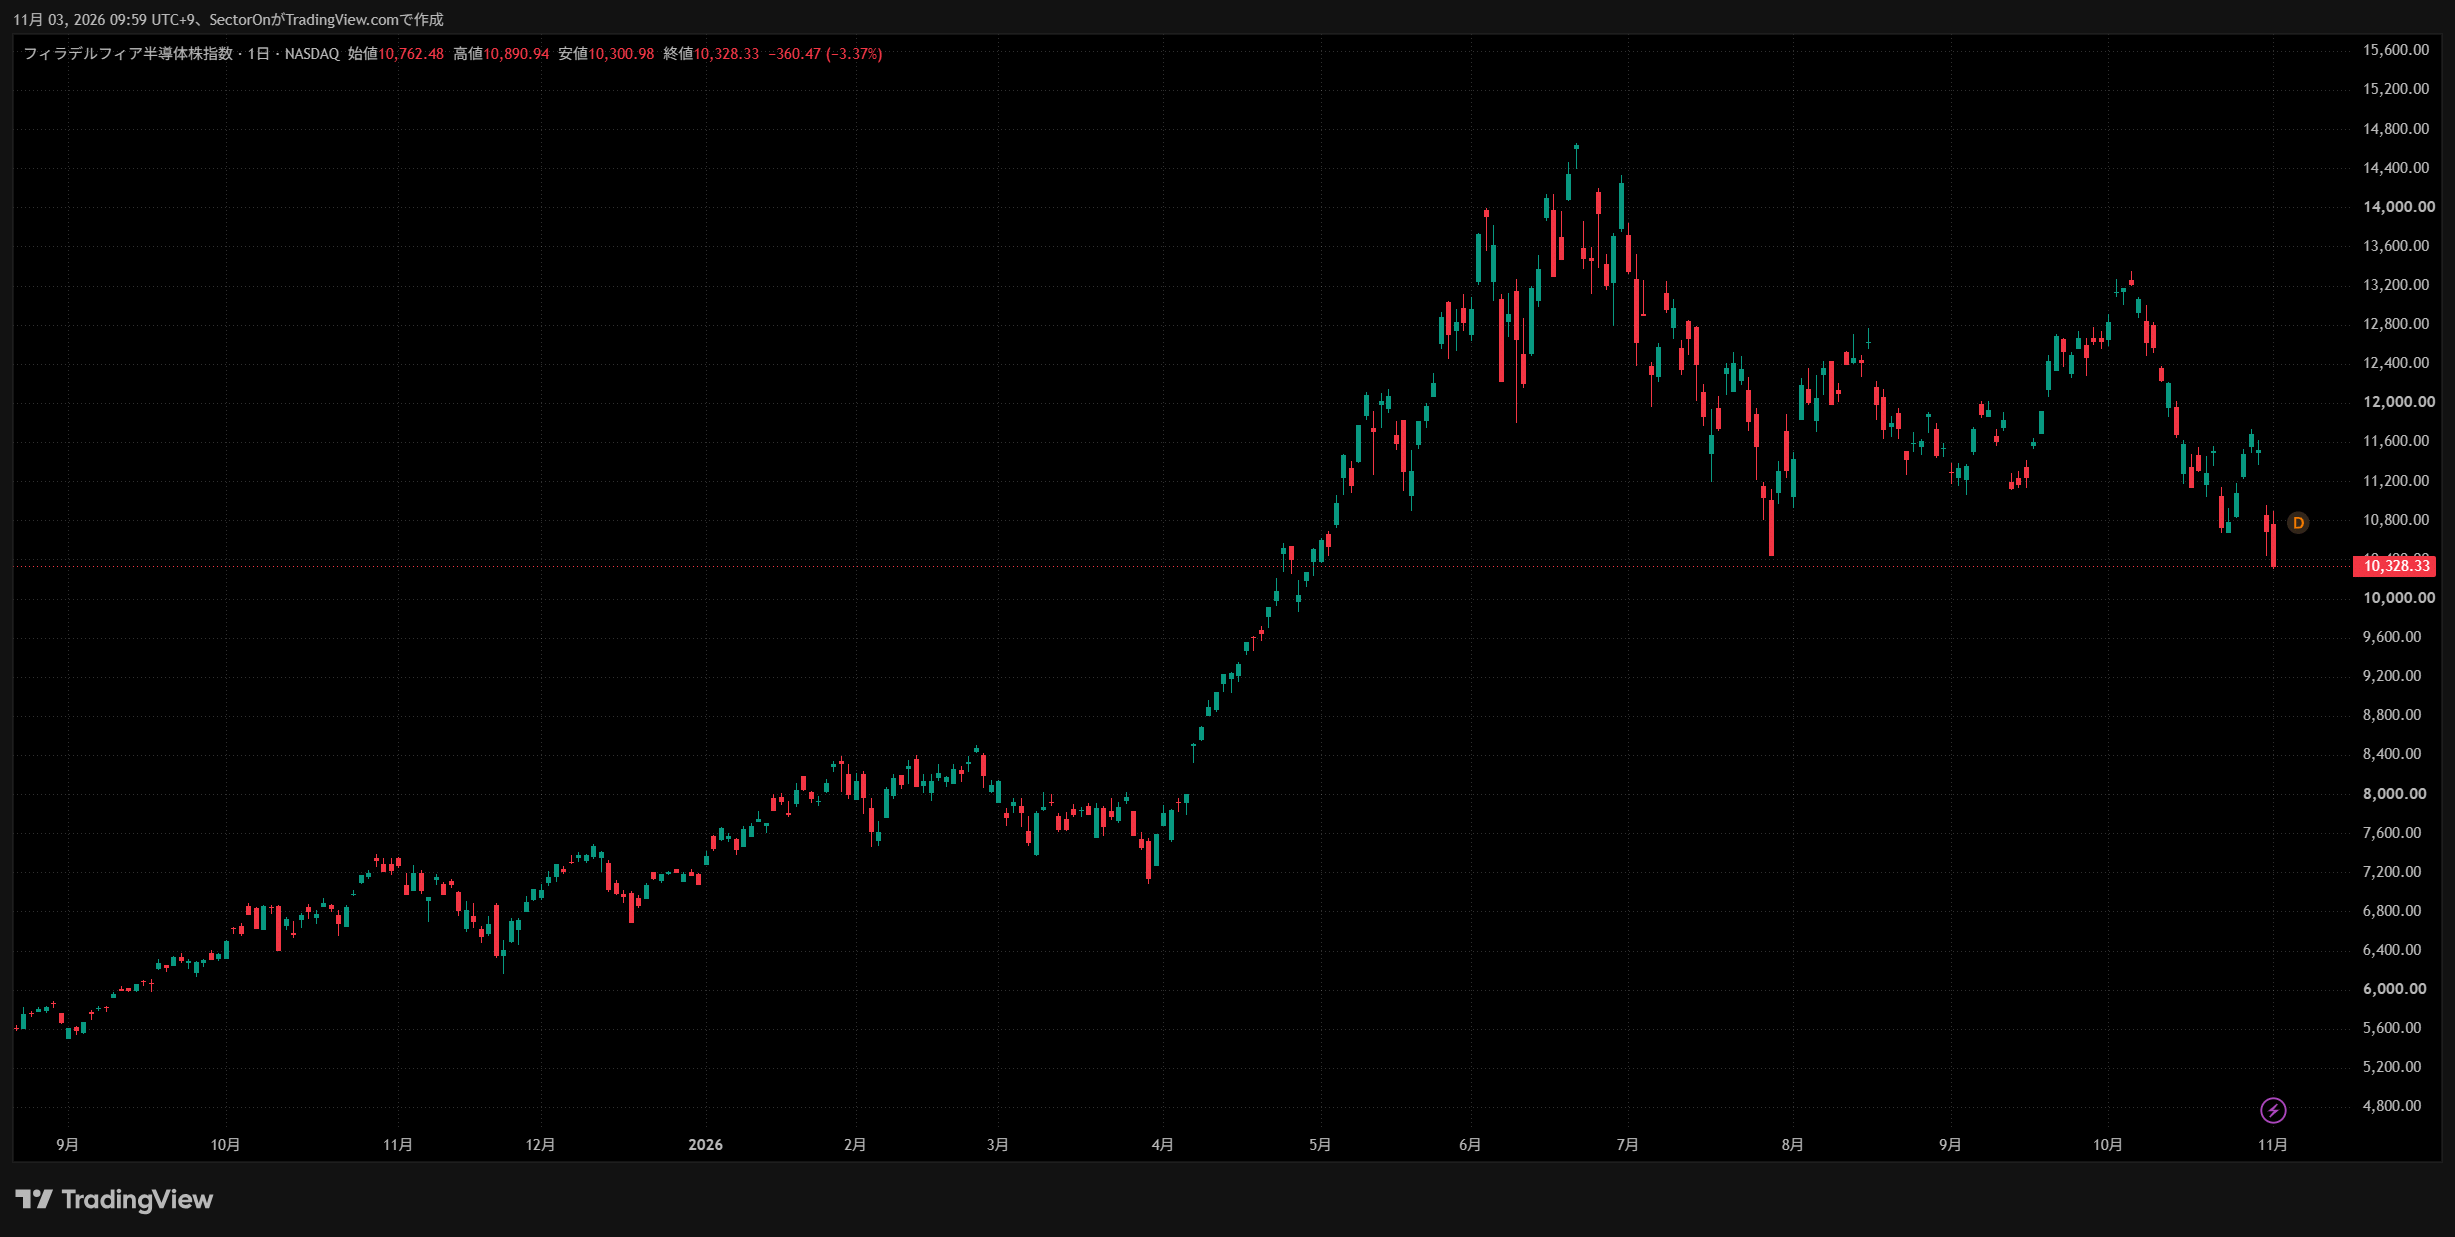
出所:TradingView|SectorOn(原本)
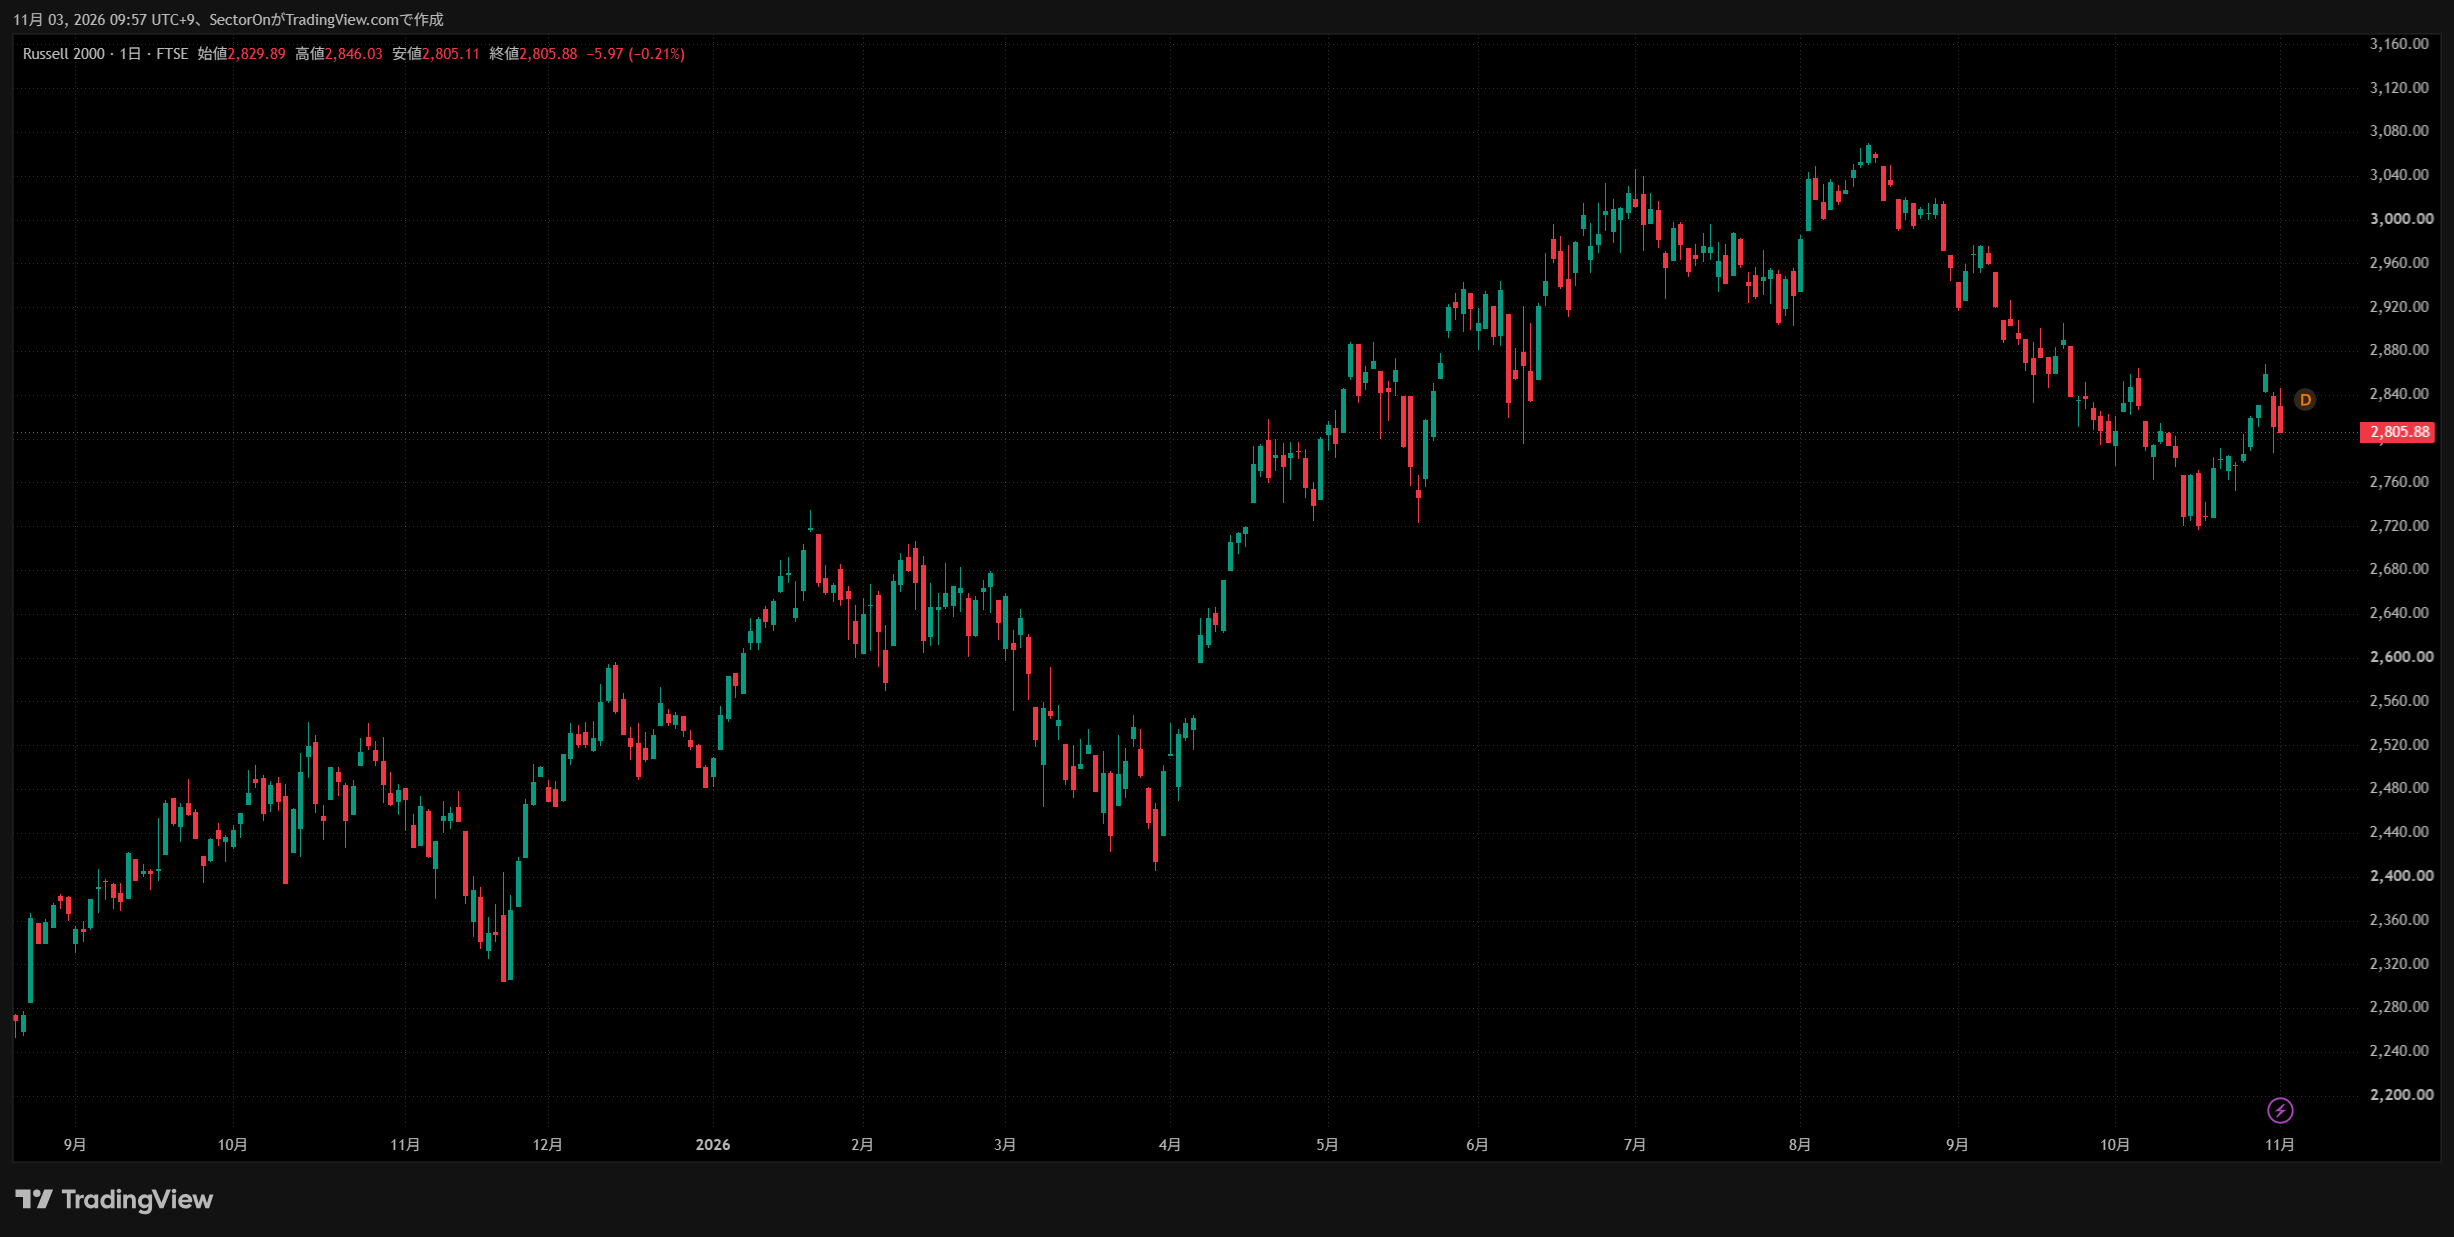
出所:TradingView|SectorOn(原本)
直近の下落と、春以降の上昇局面からの位置関係を比較するためのチャートです。指数ごとに縦軸と表示期間が異なるため、線やローソク足の見た目だけで下落率を比較せず、下の数値表と併せて確認してください。
米国市場の動き
| 指数 | 終値 | 前日比 |
|---|---|---|
| S&P 500 | 7,541.40 | −0.51% |
| ナスダック総合 | 25,164.32 | −1.07% |
| ダウ工業株30種 | 51,983.98 | +0.41% |
| ラッセル2000 | 2,805.88 | −0.21% |
| フィラデルフィア半導体(SOX) | 10,328.33 | −3.37%* |
*SOXの前日比表示は要確認:終値10,328.33と前営業日終値10,688.80から、前日比は−360.47ポイント(−3.37%)と算出。Nasdaq公式ページの変化幅・騰落率の表示に不整合があるため、当該表示は要確認。終値と計算値を分けて掲載しています。
S&P 500とナスダックは序盤の上昇を維持できず下落。APによると上昇した銘柄は多く、指数安を市場全体の一様な売りと捉えるのは適切ではない。
前営業日からの変化:10月30日号のナスダック2.86%安・SOX7.20%安に比べ下落率は縮小した。ただし半導体の相対的な弱さは続き、ダウは上昇に転じた。
なぜ市場は動いたのか
AI投資と資金調達:Oracleは11月2日のSEC提出資料で、普通株100億ドルと別途社債100億ドルの募集計画を示した。調達は投資余力につながる一方、希薄化や利払いの負担も確認する必要がある。調達完了と計画は区別する。
AI接続技術の大型再編:MarvellはLumentumを株式交換で買収する契約を発表。対象企業の企業価値は約1,150億ドル。光接続技術の統合を目指す会社側の説明と、買収後の収益改善が実現するかは別の論点だ。
Reutersは原油安と米・イラン協議への期待を伝える一方、AI設備投資の回収への懸念を挙げた。これらは市場報道の解釈であり、当日の値動きを一つの材料だけで説明しない。
SECTORONの視点|投資判断の流れ
維持:AI需要の成長と投資回収の確度を分けて見る。
以下は市場の事実とは区別した、SECTORONの投資家視点。
前号が示した「成長率と現金創出力を分けて確認する」枠組みを維持する。今回は資金調達と株式交換による買収が具体化したため、利益総額に加え、一株当たりの価値が改善するかを見る重要性が増した。
売上・受注の伸びと現金収支の改善が両立すれば懸念は和らぎ得る。逆に追加調達が続き回収が遅れれば慎重に評価する。株価下落だけでAI需要の崩壊や割安さを結論づけない。
次に確認すること
市場:SOXとナスダックの相対的な弱さが縮まるか、上昇銘柄の広がりが続くか。
企業・経済指標:クラウドの営業キャッシュフロー、設備投資額、一株当たり利益、買収の統合費用と承認状況。未確認の日程は掲載しない。
用語辞典
希薄化(Dilution)
新株の発行などで株数が増え、一株当たりの利益や既存株主の持分比率が低下し得ること。
資金調達額が大きいほど、一株当たりの価値の検証も重要になる。
株式交換(Stock-for-stock transaction)
買収代金を現金ではなく自社株で支払う仕組み。統合効果と株数増加の両方を見る。
買収発表の戦略的な狙いが、そのまま株主利益になるとは限らない。
営業キャッシュフロー(Operating cash flow)
本業の営業活動で生じた現金の収支。設備投資の支払いを差し引いた金額とは異なる。
成長と資金負担を比較する際は、設備投資額も併せて確認する。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
⚠️ 著作権・引用について
本記事の文章・構成・独自分析の無断転載、複製、再配布、商用利用を禁じます。記事の一部を引用する場合は、著作権法上認められる適切な範囲と方法を守り、出典「SECTORON」、記事タイトルおよび記事URLを明記してください。引用の範囲を超える利用については、事前にお問い合わせください。