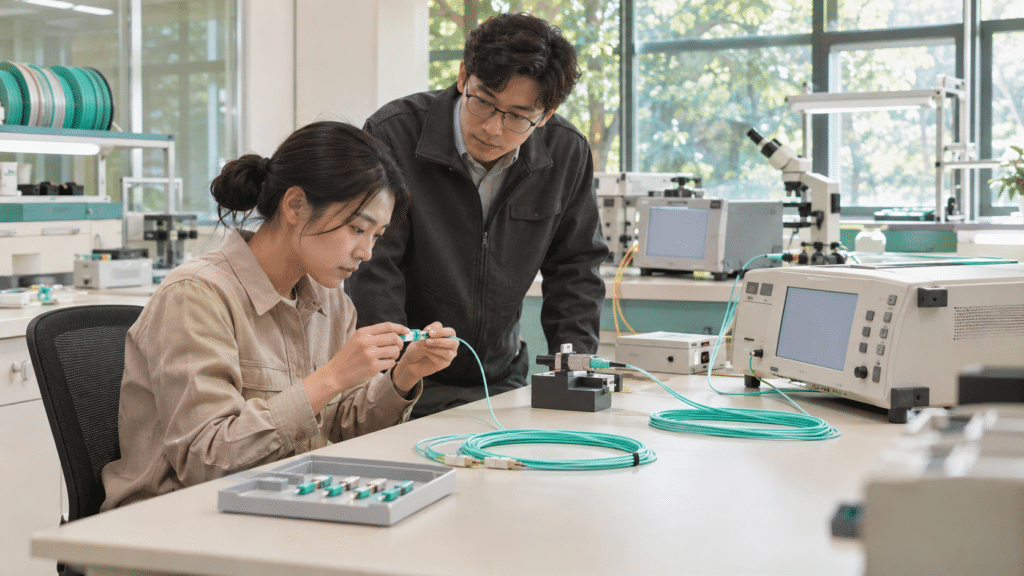
AI向けGPUの増設が続いても、それだけで光通信関連株の利益が同じように増えるわけではない。光を発生させる部品、光ファイバーを精密につなぐ実装、ネットワークを動かす半導体では、顧客に選ばれてから収益を回収するまでの道のりが異なる。
本稿は2026年11月15日時点で確認できた企業の公式発表を使い、AI光接続を「設計に採用される時点」「量産して売上になる時点」「投資を現金で回収する時点」に分けて読む。個別決算の優劣ではなく、供給網のどこに期待と実績の時間差があるかを整理するセクター分析だ。
光接続の競争は、速さから「つくり、つなぐ力」へ
AIシステムの通信量が増えるほど、計算装置の近くで大容量データを少ない電力で運ぶ設計が重要になる。ただし、すべての銅配線が一度に光へ置き換わるという話ではない。距離、消費電力、交換のしやすさ、費用に応じて、銅・差し込み型の光モジュール・半導体近傍の光実装を使い分ける。
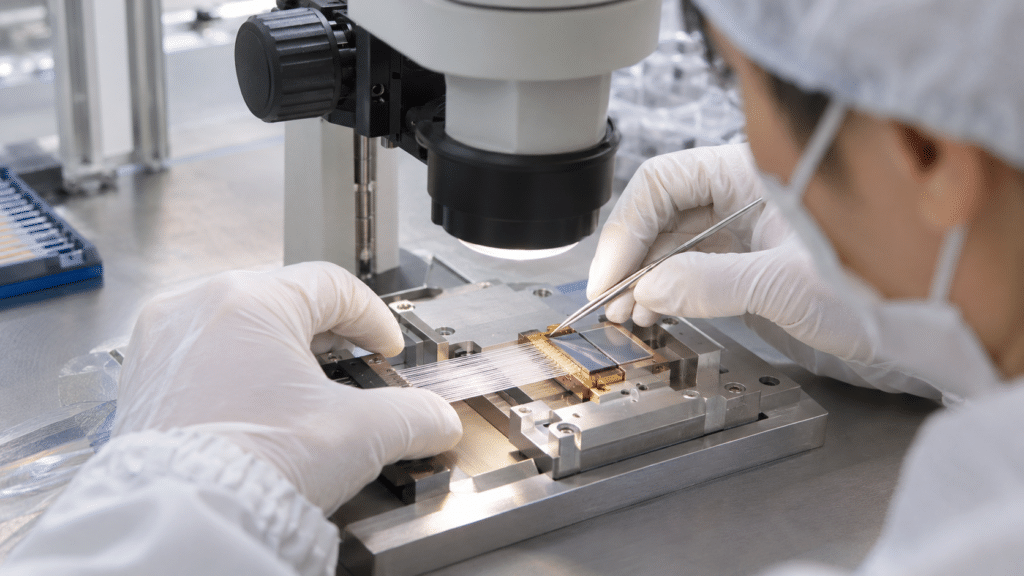
TE Connectivityは11月12日、米ニューヨーク州の光接続研究開発・製造拠点に6,000万ドル超を投じると発表した。対象はCPO向けの高密度ファイバーアレーユニット(FAU)。2027年春の開設を予定し、製造能力の立ち上げは2031年まで進める計画だ。これは新たな売上高の発表ではなく、将来の需要に応えるための投資である。
ここから読み取れるのは、光源や半導体の性能だけでなく、細い光ファイバーを高密度・高精度で接続し、繰り返し安定して製造する工程にも資金が向かっていることだ。顧客が採用を決めても、量産の品質や納期を満たせなければ販売数量は増えない。
価値は供給網のどこに移るのか
| 役割・企業例 | 需要が届く経路 | 投資家が確認する条件 |
|---|---|---|
| 光源・光部品 Coherent、Lumentum | 光の発生・送受信や光経路の切り替えに必要な部品を供給 | 生産能力だけでなく良品の出荷、製品構成、価格と原価 |
| 精密接続・実装 TE Connectivity | 高密度化する光部品とファイバーを結ぶ工程を支える | 顧客設計への採用から量産認定・安定供給への移行 |
| 半導体と光の共同設計 Marvell/Lumentumの統合計画 | 電気信号側と光側を一体で最適化する提案へ | 統合は未完了。承認・製品採用・顧客維持が条件 |
| データセンター運営側 | 通信の効率化で計算資源の待ち時間や運用費を抑える狙い | 部品単体ではなくシステム全体の電力・保守・総費用 |
同じ光接続市場でも、部品メーカーの販売拡大と、設備を買うクラウド企業の投資負担は同時に起こり得る。買い手が総費用を下げるために設計を変更すれば、ある部品の数量が増える一方で、別の部品や実装方式の需要が伸び悩む可能性もある。「AI投資が増えるから全社に追い風」という見方では、この差を見落とす。
大型の金額を、同じ「売上」として足さない
| 発表・基準日 | 確認できた内容 | まだ同じではないもの |
|---|---|---|
| TE Connectivity 11月12日 | 6,000万ドル超の拠点投資。2027年春開設、2031年まで製造立ち上げ予定 | 設備への支出 ≠ 顧客からの受注・売上 |
| Lumentum 11月2日決算発表 | 2件目の主要NPO/CPO採用を獲得し、50億ドル超の購入コミットメントが裏付けると会社が説明 | 購入約束 ≠ 当期に実現済みの売上・利益 |
| Coherent 11月4日8-K添付資料 | PhotonLinkの新たな約200億ドル・5年間の契約。この契約の売上立ち上がりは2028年初めからの想定 | 複数年契約総額 ≠ 年間売上。5で割った値も会社の年度予想ではない |
この表で重要なのは金額の大きさではなく、資金を出す段階、顧客が買う意思を示す段階、納入して収益を認識する段階を分けることだ。需要が強いほど増産を急ぐ必要がある一方、設備支出は売上や現金回収より先に発生し得る。契約の金額だけで短期の利益を推定するのは危険である。
3つの時計で、期待と実績を追う
1.設計採用の時計:選ばれた技術は何か
CPOは半導体と光学エンジンを同じパッケージ基板に統合する方式、NPOは同じパッケージには統合せず、その近くに光学エンジンを配置する方式だ。どちらも「光通信が増える」という大きな方向性の中にあるが、必要な部品や実装は同一ではない。採用発表では、どの製品・用途が対象か、購入コミットメントなのか、サンプル評価なのかをまず確認したい。
2.量産の時計:能力増強が良品出荷になるか
Coherentは11月4日資料で、社内のInP(リン化インジウム)生産能力が前年同期の2倍となったと説明している。ただし能力は、実際の出荷数量や顧客の売上計上と同義ではない。歩留まり、顧客認定、他部材の確保がそろって初めて量産は進む。TEの拠点開設から段階的増産までの計画も、供給力を一日で完成させられないことを示す。
3.現金回収の時計:増収の後に何が残るか
量産が進んだ後は、売上総利益率と営業キャッシュフロー、設備投資、在庫・売掛金を併せて見る。増収とともに在庫や売掛金が膨らめば、利益が出ても現金の回収が後になることがある。増産投資で一時的に現金が減ること自体は失敗ではない。問題は、顧客の需要と採算が計画どおり追いつくかだ。
統合は追い風にも、競争の変化にもなる
Marvell(NASDAQ: MRVL)とLumentum(NASDAQ: LITE)は11月2日に買収契約を発表した。完了予定は2028年上期で、株主・規制当局の承認などが条件となる。現時点で統合済みとして業績や供給能力を合算すべきではない。
両社は電気・光技術の共同設計と量産最適化を狙う。SECTORONの見方では、こうした一体提案が顧客の開発負担を減らせるなら競争力につながる。一方、顧客が複数調達先を維持したい場合や、統合に時間を要する場合、想定どおりにシェアや利益が伸びるとは限らない。
Coherent(NYSE: COHR)は光源から伝送・検出までを含むPhotonLinkを展開する。TE Connectivity(NYSE: TEL)は接続・実装の供給力を拡充する。いずれも光接続の直接関連企業だが、会社全体の事業構成は異なる。セクター成長率をそのまま各社の増益率に置き換えないことが重要だ。
SECTORON INSIGHT
光接続を評価する軸は「最大の契約を発表した会社」ではなく、「自社の工程でボトルネックを解消し、その価値を利益と現金に変えられる会社」だと考える。設計採用・量産・回収の時点をそろえずに比較すると、これから設備を建てる会社と既に出荷している会社を同じ物差しで測ってしまう。
判断を変える条件:採用の延期、増設後の稼働低下、価格下落、在庫・売掛金の増加が続けば、需要の強さだけでは投資判断を支えにくい。反対に、出荷の増加と利益率・現金回収の改善が同時に確認できれば、期待が実績へ移ったと評価しやすくなる。
次の決算では、この順番で確認したい
①採用の質:設計採用や購入約束から、納入・売上計上に進んだか。
②供給の実行:工場開設や能力増強が、品質を保った出荷につながったか。
③採算と回収:製品構成・価格・原価を踏まえ、利益率と営業キャッシュフローは改善したか。
④期待との距離:事業が成長していても、株価がそれ以上の成長を織り込んでいないか。
短期の株価変動だけで長期需要を否定する必要はない。しかし長期の成長物語だけで、量産の遅れや資金負担を無視することもできない。光接続セクターでは、この2つを同時に見る姿勢が投資判断の土台になる。
投資用語ガイド
FAU(Fiber Array Unit)
複数の光ファイバーを精密に並べ、光部品へ接続するためのユニット。
この記事では:光の性能を量産システムへつなぐ実装工程として、品質と安定供給を確認する。
歩留まり
製造したもののうち、品質基準を満たす良品の割合。
この記事では:設備能力が増えても良品の割合が低ければ、出荷量や採算が計画に届かない。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
TE Connectivity|光接続拠点への投資(2026年11月12日)
Lumentum|FY2027第1四半期決算(2026年11月2日)
Coherent|8-K・決算発表・投資家資料(2026年11月4日)
Coherent|PhotonLinkの技術範囲(2026年8月25日)
Marvell/Lumentum|統合契約発表・SEC提出資料(2026年11月2日)
SK hynix Newsroom|光接続・CPOの技術解説(2026年10月29日、寄稿者見解)
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。