注目キーワード
データセンター建設 / 売上127%増 / 買収効果
この記事のポイント
Sterling Infrastructureの2026年第3四半期売上高は約15.64億ドルで前年同期比127%増。AIインフラ建設需要を映す一方、買収による成長分を区別する必要がある。
ニュース概要
Sterling Infrastructure(STRL)は第3四半期に売上高約15億6,400万ドル、前年同期比127%増を発表。E-Infrastructure部門の売上は約212%増加した。CEC買収による事業規模拡大が数字に影響している。
なぜ重要なのか
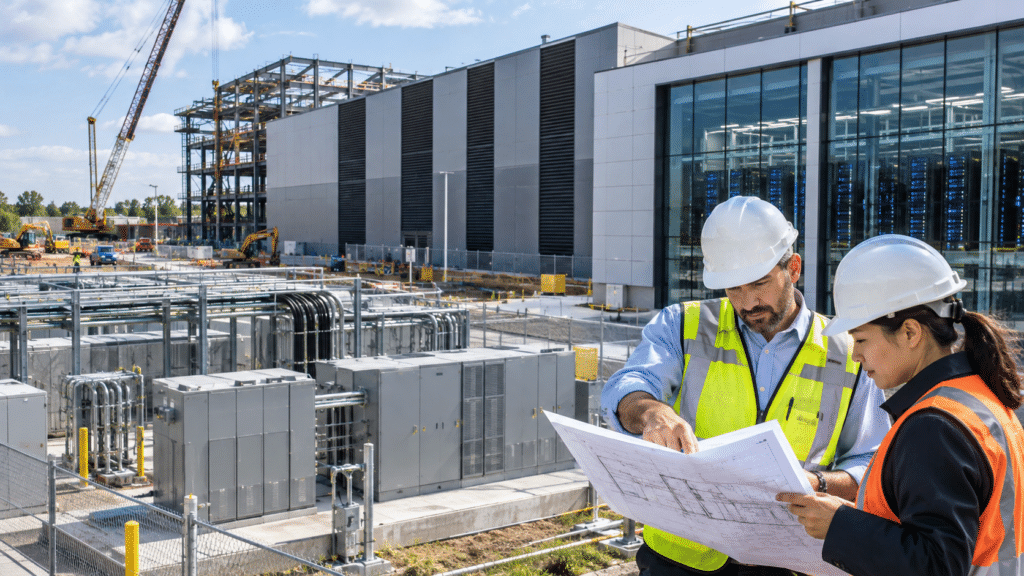
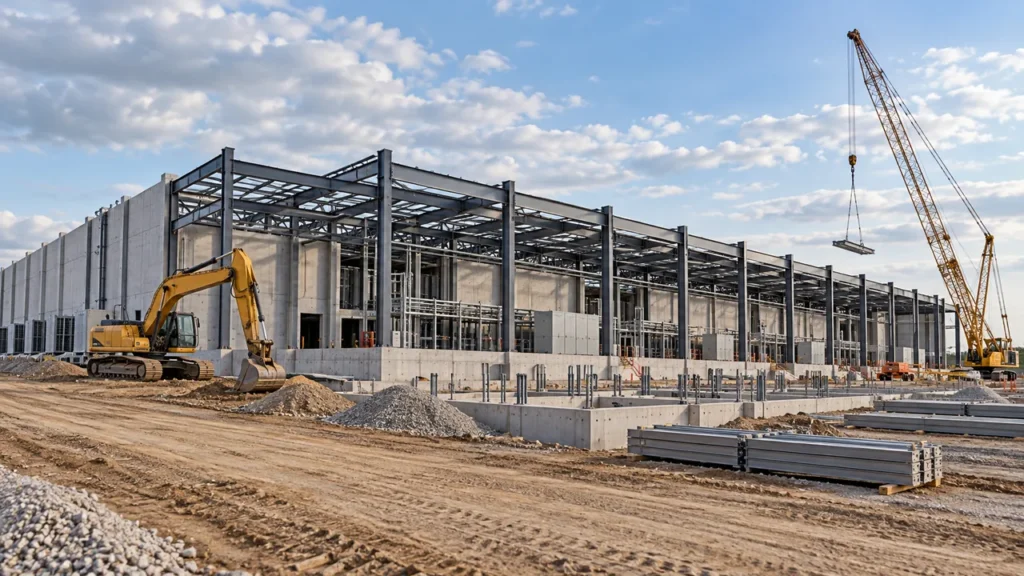
AIデータセンターや半導体工場の建設には造成、基礎、電気・通信設備などが必要だ。Sterlingの事業は、計算装置が稼働する前の建設段階で発生する支出を捉える。ただし全社売上の急増はAI需要の増加だけでなく、買収で加わった売上を含むため、事業の基礎的な成長力を見誤らないことが重要だ。
SECTORON INSIGHT
売上127%増という数字だけで需要の強さを判断するのは危険だ。SECTORONでは、①買収を除いた既存事業の成長率、②受注残高の契約確度、③案件別利益率、④営業キャッシュフローを優先して見る。大型案件が順調に進み、買収事業の統合コストが抑えられれば成長の質は高まる。一方、人手不足や資材費上昇、工期遅延で利益率が低下すれば、売上成長と株主価値は乖離し得る。市場が高成長を既に織り込んでいる場合、良好な実績でも次期見通しの変化が重要だ。
さらに深く|AIインフラ投資はどう収益につながるか
AI投資はどの工事に波及するか
建設需要の増加には新設案件の件数と案件単価の両方が関係する。大規模なデータセンターは電力設備を含めて工事範囲が広がる一方、顧客の設備投資計画が変更されれば受注の実行時期も変わる。
受注残高は売上と同じではない
受注残高は確定した契約に基づく将来売上の目安だが、未契約のプロジェクト機会とは区別が必要。受注が多くても施工能力が不足すれば売上計上は遅れ、固定費や人件費が採算を圧迫する。
買収後の成長の質を見極める
次の決算では既存事業の成長率、CEC買収後の統合効果、E-Infrastructureの営業利益率、受注残高の売上転換率、キャッシュフローを確認したい。買収後の利益と現金創出が伴うかが判断の分岐点になる。
投資用語ガイド
オーガニック成長買収などの影響を除いた既存事業の成長。
オーガニック成長|買収影響を除く成長。この記事では:既存事業の実力を測る。
バックログ未売上の受注残高。
バックログ|未売上の受注残高。この記事では:将来売上の確度を検証する。
E-Infrastructureデータセンターなどのデジタルインフラ向け工事。
E-Infrastructure|電子・デジタルインフラ向け工事。この記事では:データセンター等の建設需要に関係する事業。