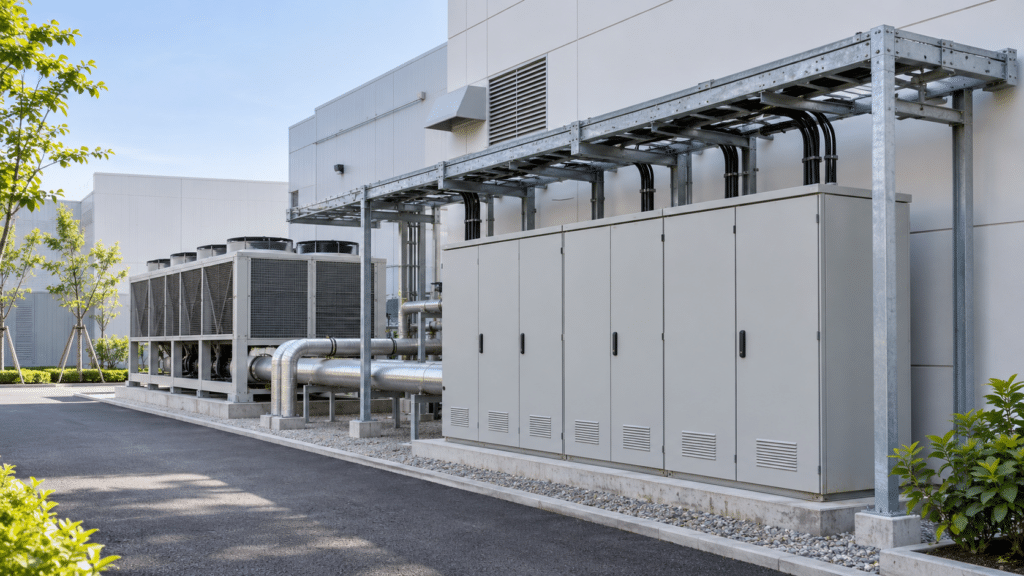
AI投資というとGPUに目が向きます。しかし、計算機を並べただけではデータセンターは動きません。電気を安定して届け、発生する熱を取り除き、故障時にも稼働を支える設備が必要です。Vertiv Holdings Co(NYSE:VRT)は、この「計算を実際に動かす側」に位置する企業です。
本稿は2026年11月15日時点の企業分析です。最新決算の速報ではなく、何を売り、どこで競争し、成長が利益と現金に変わる条件は何かを整理します。事業の魅力と、株式を買う価格の妥当性は分けて考えます。事業を理解するための継続参照用の整理ですが、数値・会社予想・製品計画はその後に変わります。投資判断時には最新の決算と公表資料を確認してください。
この記事のポイント
- 電力・冷却・ITインフラと保守を組み合わせ、データセンターの導入から稼働後までを支える企業。
- AI需要の強さだけでなく、納期・採算・前受けを含むキャッシュフローの質を確認することが投資判断の軸になる。
Vertivは何で稼ぐ会社なのか
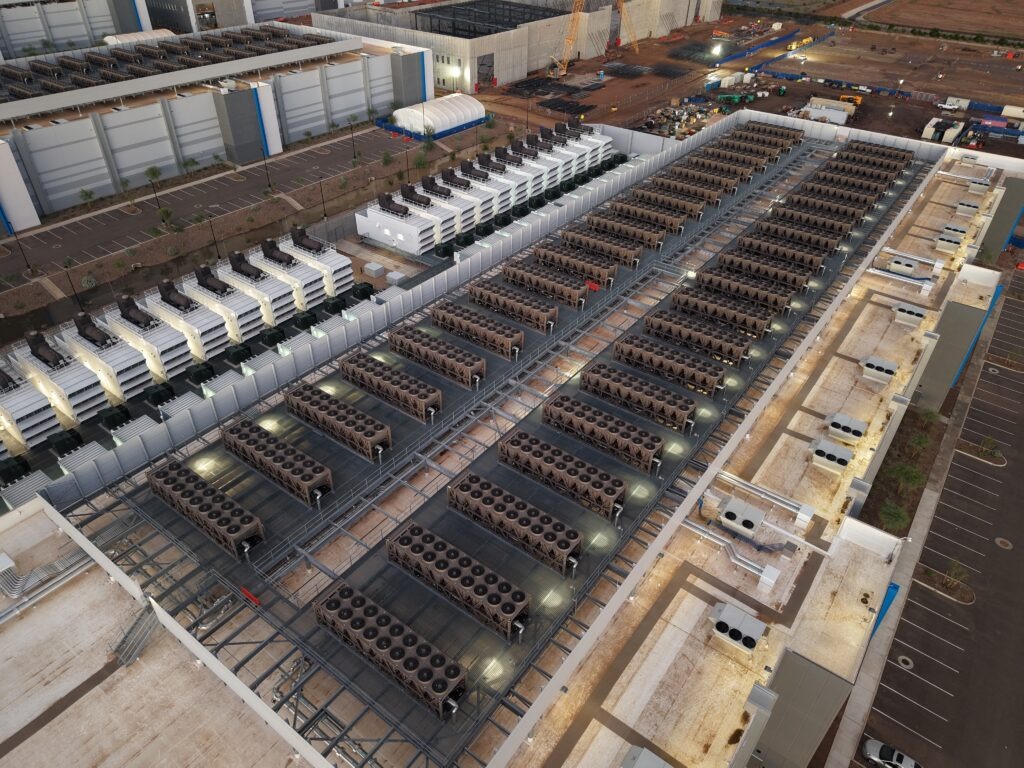
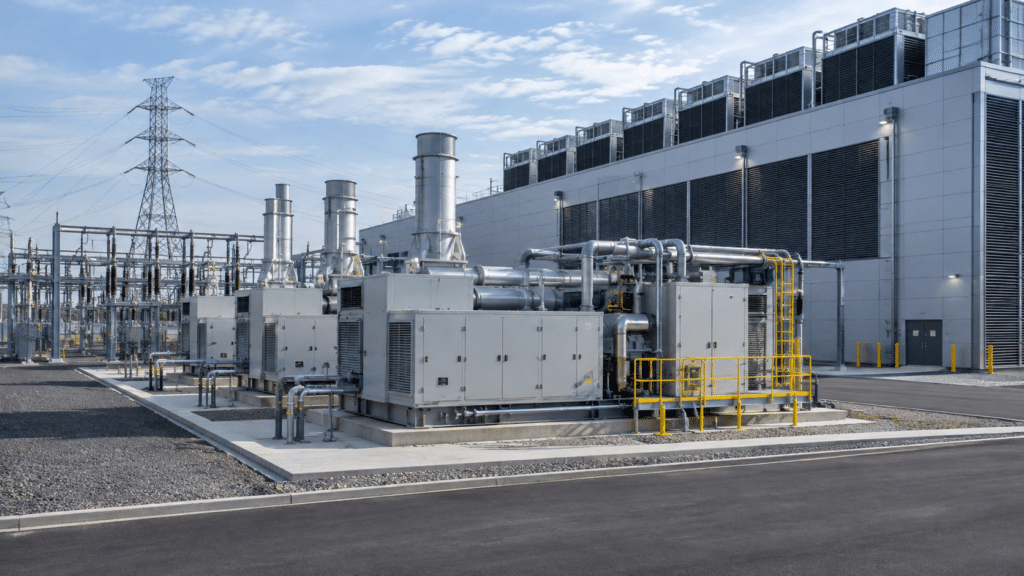
同社はデータセンター、通信ネットワーク、商業・産業施設向けに、電力供給、冷却、ITインフラの製品とサービスを提供します。顧客は機器を購入するだけでなく、設計・導入・運転・保守を通じて設備を使います。電力や冷却のどちらか一方が不足すれば、計算設備への投資を十分に活かせません。
読者が押さえたいのは、半導体そのものを製造する会社ではないという点です。GPUの性能競争と並行して発生する、設備の容量・高密度化・安定稼働の課題を収益機会にします。ただし「AIへの投資額が増えれば、その全額がVertivの売上になる」という関係ではありません。採用される設備、施工時期、競争相手、顧客の設計方針で取り分は変わります。
事業の見方は三つに分けると理解しやすくなります。電力設備は計算機を止めないための供給・配電、冷却設備は熱を逃がすための能力、サービスは導入後の状態を維持する役割です。製品売上とサービス売上を、すべて継続課金のように扱わないことも重要です。
AIの高密度化は、単品より「組み合わせ」の価値を高める
Vertivは2026年3月、NVIDIA Vera Rubin DSXの参照設計に関わる電力・冷却インフラの取り組みを公表しました。電源、冷却、制御、サービスを一体として設計し、シミュレーションで確認できる構成要素や接続仕様を提供する方向です。公式発表は設計・導入支援の説明であり、特定の売上額を保証するものではありません。
SECTORONが注目するのは、設備価格だけでなく、顧客が稼働開始までに要する時間です。高価な計算設備を購入しても、電力・冷却の接続や試運転に手間取れば収益化が遅れます。供給側が設計と現場の調整を減らせれば、納入の確実性が選ばれる理由になる可能性があります。
その裏側では、統合する範囲が広いほど供給側の責任も重くなります。単品が動くだけでなくシステム全体を予定どおり引き渡せるかが問われます。「統合提案ができる」ことと「統合案件で十分な利益を得られる」ことは別の検証項目です。
最新実績を、利益と現金に分けて読む
| 指標(百万米ドル、EPSのみ米ドル) | 2026年 | 2025年同期 |
|---|---|---|
| 7〜9月期 売上高 | 4,312.8 | 2,675.8 |
| 7〜9月期 営業利益(GAAP) | 983.8 | 516.7 |
| 7〜9月期 調整後希薄化EPS(非GAAP) | 2.21 | 1.24 |
| 1〜9月期 営業キャッシュフロー | 2,660.6 | 1,108.9 |
| 1〜9月期 設備投資 | 425.0 | 126.7 |
増益を評価しながら、現金の中身も見る
7〜9月期はGAAP営業利益も増えています。調整後指標だけが改善した決算ではありません。一方、調整後EPSは買収関連など一定の項目を除外するため、GAAPと併読する必要があります。会社は10月28日時点で通期売上高を144.5億〜148.5億ドルと見込みましたが、これは実績ではなく会社予想です。
1〜9月期の営業キャッシュフローには、運転資本による5億4,050万ドルの押し上げがあり、会社は主に繰延収益によると説明しています。現金・現金同等物は9月末35億1,290万ドル、長期債務の帳簿価額は流動部分を含め29億2,850万ドルでした。数字の大小だけでなく、納入前に受け取った資金と今後の履行責任を合わせて見ることが大切です。
前受けは資金繰りを助けますが、その現金は将来の製品調達・製造・納入に使う部分を含みます。受注が伸びる局面の現金増加を、そのまま恒久的な余剰資金とみなすべきではありません。逆に、先行して在庫や設備を増やす局面では、利益成長と短期の現金の動きがずれることもあります。
強気の見方を崩すのは、需要減少だけではない
2025年Form 10-Kは、Schneider ElectricやEatonなどを競合として挙げ、受注の取り消し・延期や大口顧客の交渉力、固定価格契約のコスト超過もリスクとして説明しています。AI市場が成長していても、個社の採算が必ず改善するわけではありません。
投資家としては、三つの反論を持っておきたいところです。第一に、需要が存在しても顧客側の建設や稼働計画が遅れれば、設備納入の時期がずれます。第二に、競争が強まり、納期や価格で譲歩すれば、受注額の増加に比べ利益が伸びない可能性があります。第三に、生産能力を先に拡張した後で成長が鈍れば、稼働率や在庫負担が問題になります。
ここで「長期ではAIが普及する」という主張だけで短期の異変を無視するのは危険です。納入遅延が一時的な段取りの問題なのか、顧客需要や競争力の変化なのかを分けて確かめます。構造的な成長仮説は、四半期ごとの実行力を点検しなくてよい理由にはなりません。
SECTORON INSIGHT
Vertivを見る軸は「AIの成長率」だけではなく、「顧客の設備投資を、採算のある納入と稼働支援へ変える能力」です。電力と熱の制約が厳しくなるほど解決策の価値は高まり得ますが、それを利益に残せるかは契約・供給能力・現場実行に左右されます。
判断を変える条件:売上が伸びても利益率が悪化し、在庫や売掛金の増加が続くなら、成長の質を再評価します。事業が順調でも高い成長を織り込んだ価格で買えば株式リターンは別問題です。本稿は最新株価と同時点の予想倍率を検証しておらず、割安・割高の断定や目標株価は示しません。
次の決算で、何を確かめればよいか
まず、売上の成長と利益率がそろって維持されるか。次に、顧客への納入が進み、受注の増加が売上に移るか。そして、営業キャッシュフローを前受け・在庫・売掛金の動きと一緒に点検します。設備投資の増加に対して、供給能力や納期の改善が伴うかも確認対象です。
良い結果とは、単に全指標が前四半期を上回ることではありません。会社が約束した供給・採算の改善が実現し、伸び悩む項目に説明可能な理由があることです。数字を一つずつ見るより、受注→生産→納入→利益→現金というつながりを追う方が、長期の投資仮説を更新しやすくなります。
個別の動きを追う場合は、既報の決算速報と、VRT関連記事一覧を併せてご覧ください。本稿はそれらのニュースを評価するための企業理解の土台として位置付けています。
投資用語ガイド
GAAPと非GAAP
GAAPは米国会計基準。非GAAPは会社が一定項目を調整した指標です。
この記事では:調整後EPSだけでなく、GAAP利益も合わせて確認します。
繰延収益(Deferred revenue)
代金を先に受け取るなどしても、まだ売上として認識していない金額です。
この記事では:現金の受け取りと売上計上は同時とは限りません。将来の納入・サービス提供の義務も見ます。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
Vertiv:2025年Form 10-K(事業・競争・リスク)
Vertiv:2026年9月30日終了四半期Form 10-Q(財務・キャッシュフロー)
Vertiv:2026年10月28日決算発表(調整後指標・通期予想)
Vertiv:NVIDIA Vera Rubin DSX関連発表(2026年3月16日)
原資料の事実とSECTORONの分析を区別して記載。情報確認日:2026年11月15日。
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。