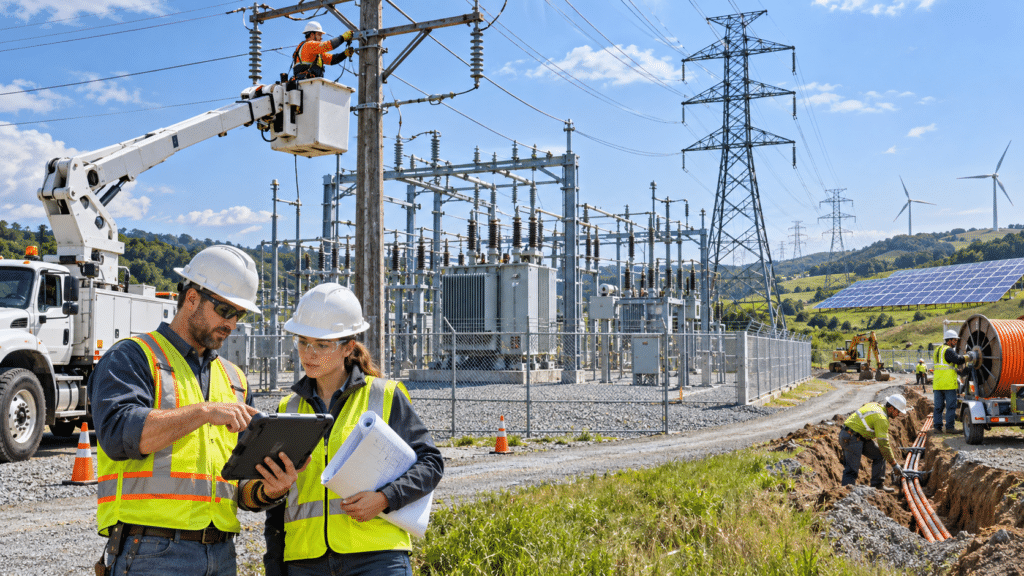
Quanta Servicesは、電力を売る電力会社でも、変圧器をつくるメーカーでもない。送電線や変電所、発電設備、産業施設などを実際に造り、維持する仕事を担う企業だ。AI向け電力需要は成長機会の一つだが、会社を理解するには、受注を施工し、利益と現金へ変える仕組みを見る必要がある。
分析基準日は2026年11月18日。NYSE上場のQuanta Services, Inc.(PWR)を対象に、2025年通期報告と2026年9月期開示を参照した。本稿は事業構造を再確認するための企業分析であり、短期の売買判断や目標株価を提示するものではない。
初めて知るQuanta:電力を「使える状態」にする会社
たとえば電力会社が新しい送電線を計画しても、紙の設計図だけでは電気は流れない。敷地や工程を調整し、鉄塔や電線、変電設備を設置し、既存設備につなぎ、安全に稼働できる状態へ仕上げる必要がある。Quantaの役割は、この設備投資を現場の仕事へ変えることにある。完成後の保守や改修も事業に含む。
電力会社が道路の所有者、機器メーカーが材料や装置の供給者だとすれば、Quantaは専門技能を持つ建設・維持チームに近い。家庭が直接電気代を払う相手ではなく、電力・ガス会社、発電事業者、産業・技術関連の企業などが主な需要家になる。工事を安全に、必要な品質と納期で終えることが顧客にとっての価値だ。
同社は地域の事業会社を束ね、設計から建設、保守まで幅広く対応する。中心のElectric部門は送電・変電・配電、再生可能エネルギーや蓄電設備、大口電力需要への対応などを含む。Underground and Infrastructure部門は地下配管や産業インフラなどを扱う。Electric全体を純粋なAI売上と読むことはできない。
収益は受注額そのものではない。人員、機材、資材、外注などの原価を負担し、工事を進めて収益を認識する。顧客の支払いと会計上の売上には時間差があるため、受注、売上、利益、現金は四つの別の段階として読む。
Quanta Services(PWR)の株価チャート
チャートはTradingViewの外部配信で、価格が遅延する場合があります。表示されない場合はTradingViewでPWRを確認してください。チャートの市場価格と本稿の財務数値は異なる時点の情報です。
競争優位の候補は、人材と現場を動かす組織
2025年10-Kは、技術経験、安全性、対応サービスの広さ、地域網、財務・運営資源、信頼性が選定要素になると説明する。一方で、価格入札が重要で、一部市場の参入障壁は低いとも認める。顧客の内製化や、経験を積んだ下請企業の参入も競争要因だ。
SECTORONの解釈では、複数地域で人員を配置し、難易度の高い工程をまとめて実行できるなら、単なる安値受注とは違う価値を提供できる。過去の施工経験や顧客との関係も、短期間には複製しにくい。ただし、これは強い価格決定力や独占を実証するものではない。
この優位が本物かは、繁忙期の売上だけでなく、工事の採算、事故・手戻り、継続発注、現金回収で確かめたい。人を増やしても育成が追い付かなければ品質を損なう。地域網が広くても、調整費用が大きければ規模の利点は薄れる。
直近四半期:成長率と利益の定義をそろえる
| 指標 | 2026年7~9月 | 2025年7~9月 |
|---|---|---|
| 売上高 | 12,014.9 | 7,631.4 |
| 普通株主帰属純利益(GAAP) | 694.9 | 339.4 |
| 希薄化後EPS(GAAP、ドル) | 4.55 | 2.24 |
| 調整希薄化後EPS(non-GAAP、ドル) | 6.06 | 3.33 |
売上の大幅増は重要だが、買収と既存事業の拡大を分ける必要がある。会社の運営解説では2026年7~9月の増収率57.4%に対し、買収影響を除く有機的成長率は37.1%。後者も会社定義の指標であり、AIだけの成長率ではない。
調整EPSでは無形資産償却、株式報酬、買収・統合関連費用などが除かれる。事業の傾向を見る助けにはなるが、買収の対価や株式報酬による経済的負担が消えるわけではない。GAAPと調整値を並べる理由は、都合のよい方だけで評価しないためだ。
大きな受注残を、どう収益化するか
2026年9月末の総バックログは約637.3億ドルで、その中に会計上の残存履行義務約417.5億ドルを含む。包括契約からの予想注文なども集計するため、全額が確約済みの売上ではない。2026年9月期10-Qによると、包括サービス契約(MSA)では、顧客は通常、一定量の発注を契約上約束していない。また、同社の契約の大半は、Quanta側に契約違反がなくても短い予告期間で解約できる。規制、許認可、顧客都合や天候で、実行時期と金額が変わり得る。
特に見たいのは、受注時の採算が施工後も保たれるかだ。同じ売上でも、原価を読み違えた工事と、作業の標準化が進んだ工事では利益が違う。残高の増加とともに売上への転換が遅くなっていないか、変更契約や追加費用の回収が滞っていないかを確認する。
現金の増加は、買収後にも残るのか
2026年1~9月の営業キャッシュフローは29.41億ドル、設備投資支出は7.19億ドル。会社定義のFCFは22.70億ドルで、営業CFから設備投資を引き、有形固定資産の売却・関連保険金0.48億ドルを加えた値だ。単純な営業CF−設備投資は22.22億ドルとなる。
このFCFは買収支出を控除した後の現金ではない。また、顧客からの前受け、請求と回収の時期、支払債務の動きで営業CFは変動する。単一期間の現金増を恒久的な稼ぐ力とみなさず、複数年の利益・運転資金・投資の関係で判断したい。
9月末の現金・現金同等物は23.15億ドル、当期返済分を含む借入の帳簿残高は69.91億ドル。現金にはJVや保険子会社にある資金を含み、すべてを他事業へ自由に移せるわけではない。借入額は運用リース負債や負債総額とは別である。成長のための買収が、返済余力を上回らないかが重要になる。
次の3~5年:需要よりも、取り込む条件を問う
会社が挙げる電力網の更新、発電設備、大口電力需要などは仕事を増やす機会になる。ただし本稿では3~5年先の売上を確定予測しない。工事の実行能力を広げることで、顧客の工程をより多く担える場合には成長余地がある、という条件付きの見方だ。
逆に、許認可や資金不足で顧客が計画を延期すれば、人員や機材を確保した側の稼働率が落ちる。固定価格の工事で人件費や資材費が上がれば、需要が強くても利益は削られる。買収による能力拡大も、統合費用、のれん、資金調達、株式希薄化を伴うため、規模の拡大と1株当たりの価値の増加を区別したい。
良い事業でも、価格の前提は厳しくなり得る
11月17日の現物終値598.53ドルを、10月29日時点の会社2026年EPS見通しで割ると、GAAPの12.57~12.97ドルに対し約46.1~47.6倍、調整EPS17.90~18.30ドルに対し約32.7~33.4倍となる。これは会社予想を使った単純計算で、実績PERでも市場コンセンサスでもない。
この差は利益の定義が評価を大きく変えることを示す。買収関連の調整をどこまで継続的な費用と考えるか、成長と現金回収が何年続くかで評価は変わる。比較企業の同一条件の倍率や妥当な割引率を検証していないため、割安・割高や目標株価は断定しない。将来の成長が期待を下回れば、増益でも評価倍率が縮む可能性がある。
SECTORON INSIGHT
Quantaの投資論点は「電力需要が増えるか」だけではなく、難しい工事を引き受ける能力が、再現性のある利益と現金に結び付くかだ。人材・地域網・施工実績は競争優位の候補だが、価格競争や原価超過から守る絶対的な壁ではない。会社の強みを評価するほど、その強みを維持する投資と、株価が要求する成長水準も確認したい。
判断を変える条件:既存事業の成長に伴って利益率と現金回収が維持されれば評価を支える。反対に、買収を除いた伸びの鈍化、工事損失、受注取消し、運転資金の膨張が続けば、受注残が大きくても見方を引き下げる。
次に確認すること
- 次の決算で、①買収を除く成長、②ElectricとUndergroundの採算、③受注残から売上への転換、④営業CFと設備投資、⑤買収支出・借入・株数を確認する。正式な次回発表日は会社告知で再確認する。売上だけが伸びて現金や1株当たり利益が伴わない場合は、成長の質を再評価する。
電力網の更新需要とデータセンターの時間差という産業全体の論点は、次の関連記事で整理した。本稿の企業分析とは分けて参照したい。
投資用語ガイド
フリーキャッシュフロー(FCF)
営業で得た現金から設備投資などを差し引いてみる指標。企業により計算方法が異なる。
この記事では:Quantaの会社定義は営業CF−設備投資+有形固定資産の売却・関連保険金収入。買収支出はここから控除されないため、買収後に残る現金とは違う。
固定価格契約
工事の対価をあらかじめ定める契約。施工側の実際の原価が見積もりを超えると、利益が圧迫され得る。
この記事では:施工効率は利益の源泉になる一方、人件費・資材・工程管理の失敗が損失にもつながる。契約変更による追加請求が必ず認められるわけではない。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。