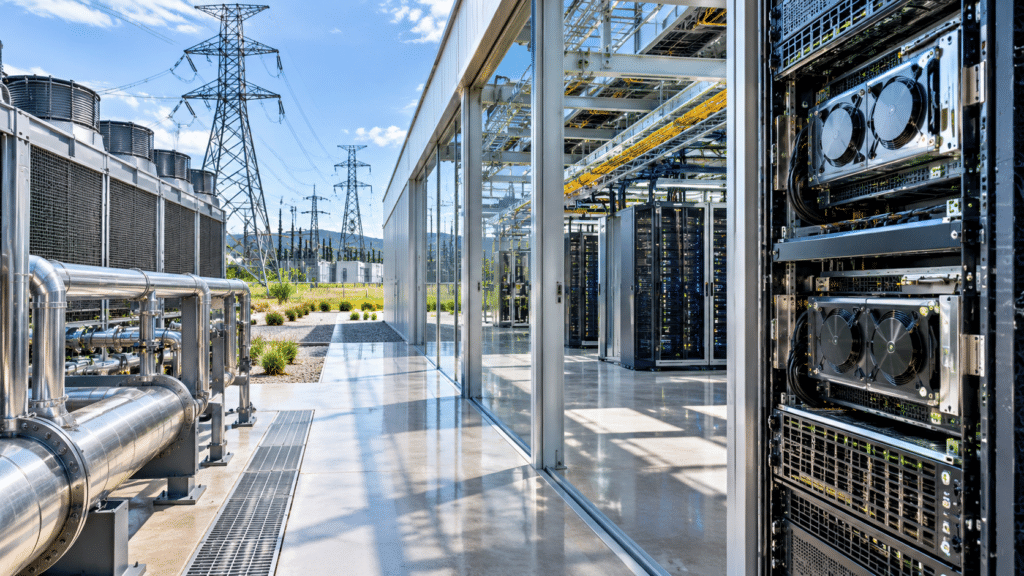
分析基準日:2026年11月18日。IREN(NASDAQ: IREN)は、ビットコイン採掘のために確保した電力・土地・施設を、AI向け計算能力を提供するクラウド基盤へ転換している企業だ。単にGPUを大量購入する会社ではない。電力を引き込み、建物を建設し、GPUを稼働させ、ソフトウェアと運用まで顧客に提供する。その一体運営に、同社を理解する鍵がある。本稿は短期の株価予測ではなく、事業の仕組みと成長が現金収入に変わる条件を整理する。
IREN(NASDAQ:IREN)の株価チャート
チャートはTradingViewの外部配信です。価格情報は遅延する場合があります。表示されない場合はTradingViewでIRENを確認してください。チャートの市場価格と本稿の財務数値は異なる時点の情報です。
この記事のポイント
- IRENは電力・データセンター・GPU・ソフトウェアを一体で提供するAIクラウド事業者へ転換中。
- 2026年7〜9月期のAIクラウド売上高は2億ドル。全社売上高2億2,800万ドルの約88%を占める。
- 土地と送電網への接続、顧客契約、設備金融が成長の土台だが、建設・検収・追加資金調達が実現条件。
- 契約済みARR目標40億ドル超は将来の年率換算指標であり、現時点の売上高や自由現金流入ではない。
IRENは何を売っている会社なのか
IRENの出発点はビットコイン採掘だった。採掘事業で重要だったのは、安定した大量の電力を比較的有利な条件で確保し、計算機を長時間稼働させる能力である。AI時代にも、その電力・施設運営の経験は生きる。ただし、採掘機とAI用GPUは同じではない。高密度GPUの冷却、通信ネットワーク、可用性、顧客サポートなど、要求水準はさらに高い。
現在の収益源は主に二つ。AI Cloud ServicesはGPUの計算能力を提供するベアメタル型サービスと、ソフトウェア・運用支援を伴うマネージドサービスで構成される。顧客は大手クラウド企業、先端AI研究所、AI開発企業、一般企業などだ。もう一つは縮小中のビットコイン採掘である。2026年7〜9月期の採掘売上高は2,800万ドルで、前四半期の6,700万ドルから減った。
競争力の核心は「電力を持つこと」だけではない
土地・送電接続・建物・GPUを一体で整える
AIクラウドの供給制約はGPUの購入資金だけでは解消しない。大規模な電力系統への接続、変電設備、冷却、ネットワーク、建設許可、顧客の検収がそろって初めて稼働できる。IRENは2026年11月の資料で5GW超の確保済み電力と、35GW超の開発パイプラインを示した。ただし、開発パイプライン全体が稼働済み、あるいは確実に収益化するという意味ではない。
同社は土地・電力・データセンターの物理基盤を保有し、その上でGPUとソフトウェアを提供する垂直統合型だ。用地と電力へのアクセスが不足する市場では、これが参入障壁になり得る。反面、設備を自社で抱えるほど建設遅延や資本負担を自社で引き受ける。強みと弱みは表裏一体だ。
顧客の信用力と資金調達条件
MicrosoftやNVIDIAなどの顧客・取引先との契約は需要の裏付けになる。2026年9月末時点の売上バックログは203億ドルで、会社によれば約3分の2は投資適格の取引先に関連する。ただしバックログは将来のサービス提供を前提とする金額であり、銀行預金でも確定済み利益でもない。顧客前払いとGPUを担保にした資金調達を組み合わせる仕組みが、設備投資を支えている。
競合と比べて何が違うのか
競争相手にはCoreWeaveやNebiusなどのAIクラウド事業者、大手ハイパースケーラー、データセンター運営企業がいる。GPU調達力、稼働までの時間、顧客契約、ネットワーク品質、運用ソフトウェア、資本コストが比較軸になる。IRENは電力・土地・建物を自ら押さえる点を強調するが、優位性が永続するかどうかは、稼働率と顧客への提供品質、契約更新時の価格によって決まる。
また、Mirantisなどのソフトウェア機能の取り込みは、単なる計算機貸しから運用付きクラウドへの拡張を狙う動きだ。ここで顧客の乗り換え負担や運用の継続性を高められるかは、まだ実績を積み重ねて見極める段階にある。
数字で見る事業転換
| 指標(百万ドル) | 2026年4〜6月 | 2026年7〜9月 |
|---|---|---|
| AIクラウド売上高 | 71 | 200 |
| 採掘売上高 | 67 | 28 |
| 全社売上高 | 137 | 228 |
| GAAP純損益 | −684 | −263 |
| 調整後EBITDA | 19 | 66 |
AIクラウド売上高は前四半期比182%増えた。売上構成が大きく変わり、転換はすでに会計上の数字にも現れている。一方、純損失はなお2億6,300万ドル。売上が急拡大していることと、株主に帰属する利益・自由現金流入が安定したことは同義ではない。GPUの減価償却、建設費、利払い、株式希薄化を合わせて評価する必要がある。
最大の成長機会と、最大の実行リスク
会社は契約済みの年率換算売上高(ARR)40億ドル超に対応する能力を、2027年1月の稼働目標としている。顧客の設計変更と供給側の納期により、従来の2026年末から後ろ倒しになり、2月末まで延びる可能性もある。Microsoft向けHorizon 1は提供を開始したが、Horizon 2〜4などの検収・稼働が次の焦点だ。
また、2027年度の残りの設備投資計画約150億ドルに対し、会社は既存現金・確約済みGPU金融・前払いなど約90億ドルを挙げ、残る約60億ドルは追加の資金調達等を想定している。計画は資本市場の条件にも左右される。需要が強くても、資金調達が高くつけば株主価値が同じペースで増えるとは限らない。
SECTORON INSIGHT
IRENの魅力は、AI需要の成長そのものよりも、限られた電力・施設を実際の契約売上へ転換できる位置にあることだ。事業転換は想像以上の速度で進んでいる。しかし今は「契約が大きい会社」から「契約を稼働・売上・現金へ変えられる会社」へ移る重要な局面だ。市場が期待する成長率に対して、検収の遅れ、借入条件、GPUの更新サイクルが重なると評価は大きく揺れ得る。魅力は十分あるが、数字の勢いだけでリスクを軽視する段階ではない。
株価評価はどう考えるか
現時点の株価・時価総額・企業価値を同一時点で独立確認していないため、PERやEV/売上倍率を使って割安・割高とは判定しない。評価する際は、契約済みARRをそのまま実現売上として扱わず、実際の稼働容量、粗利益、GPU更新費用、金利、希薄化後株数を置いて複数のシナリオを比較したい。
さらに深く|判断を変える三つの確認点
- Horizon 2〜4などの稼働・顧客検収と、2027年1〜2月のARR実績。
- 約60億ドルの追加資金調達条件、借入コスト、株式希薄化と設備投資支出。
- AIクラウド売上高の伸びと同時に、GAAP利益・営業キャッシュフロー・GPU更新負担が改善するか。
投資用語ガイド
ARR(年間経常収益の年率換算指標)
契約した計算能力の収益ペースを年単位に換算する運営指標。
この記事では:会計上の売上高や現金回収と同じではない。
バックログ
将来の履行を前提とする契約上の売上候補。
この記事では:全額が確実に実現するわけではない。
垂直統合
土地・電力・建物からGPU・ソフトウェア・運用まで複数工程を自社で組み合わせる構造。
この記事では:電力・施設の確保が競争力になる一方、設備投資の負担も自社が負う。
本記事は公開資料に基づく情報提供と企業分析であり、特定銘柄の売買を推奨するものではありません。将来の目標は実績を保証しません。