
注目キーワード
プローブカード/AI半導体検査/2026年業績見通し/設備投資
このニュースのポイント
- Technoprobeの2026年1〜9月売上高は7億8,740万ユーロで前年同期比68.8%増。
- 同期間のEBITDAは3億7,630万ユーロで158%増。一方、通期売上高予想の上限は11億ユーロから10億7,000万ユーロに引き下げ。
- AI・データセンター向け検査需要が利益率を押し上げる一方、強い成長と慎重な短期見通しが併存。
- 第4四半期の実売上高、通期EBITDAマージン46〜48%の達成、2027年の増産投資進捗。
ニュース概要
イタリアの半導体検査関連企業Technoprobeは11月11日、2026年1〜9月の売上高が7億8,740万ユーロ(前年同期比68.8%増)、EBITDAが3億7,630万ユーロ(同158%増)だったと発表した。AIアプリケーションとデータセンター基盤向けの需要が成長を支えた。一方、2026年通期売上高見通しは従来の10億5,000万〜11億ユーロから10億5,000万〜10億7,000万ユーロへと上限を引き下げた。EBITDAマージン予想46〜48%は維持している。
SECTORON INSIGHT
SECTORONが注目するのは、売上高の伸び率68.8%に対してEBITDAの伸び率が158%と大きい点だ。これは高付加価値製品の需要増や生産効率の改善が利益に反映されている可能性を示す。ただし、通期売上高予想の上限引き下げは、需要拡大が毎四半期同じ速度で売上に転換されるわけではないことも示唆する。短期の成長鈍化だけでAI検査需要の長期トレンドを否定するのも、利益率の急改善だけで将来の収益性を保証するのも早計だ。次の決算では受注・稼働率・利益率の持続性を分けて確認したい。
さらに深く
売上急増と予想引き下げはなぜ両立するのか
通期予想の下限10億5,000万ユーロは据え置かれ、上限だけが3,000万ユーロ引き下げられた。したがって、今回の修正を全面的な需要後退と同一視するのは適切ではない。1〜9月の売上高7億8,740万ユーロから計算すると、新たな通期レンジを満たす第4四半期売上高は概算で2億6,260万〜2億8,260万ユーロとなる。会社は2027年第1四半期までに3億5,000万ユーロの投資を計画し、2027年末までに追加で1億5,000万〜2億ユーロを投じて約20億ユーロの製造能力を目指すとしている。これは生産能力の目標であり、売上高予想そのものではない。投資回収には実際の顧客需要と稼働率が重要になる。
次に確認すること
2026年通期決算で第4四半期売上高とEBITDAマージンを確認。2027年は新設備の立ち上げ、増産投資と実際の売上高の差、AI関連需要の持続性に注目する。
投資用語ガイド
プローブカード(Probe Card)
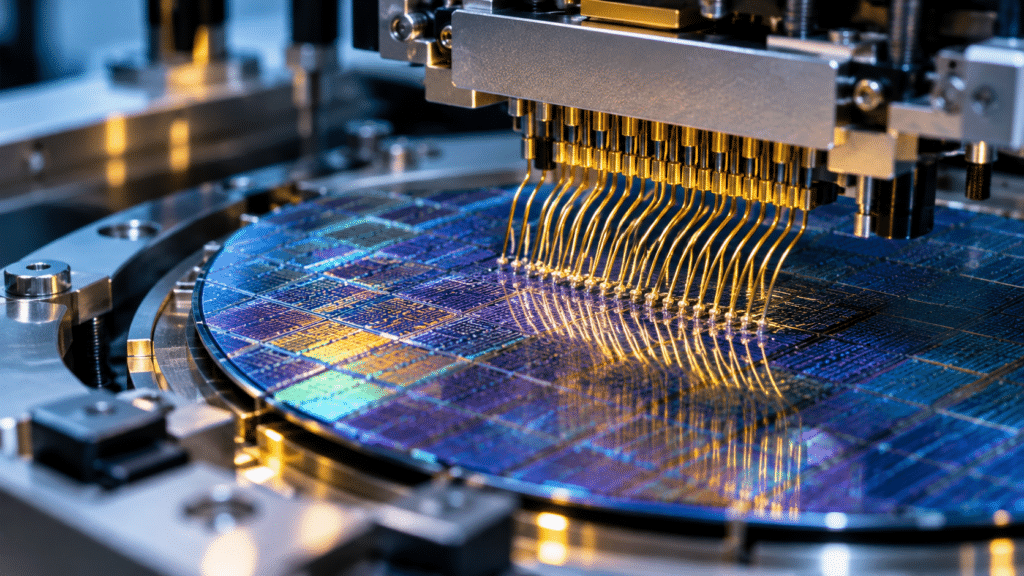
半導体ウエハー上の回路に微細な針などを接触させ、電気的特性を測る検査用部品。
この記事では:AI半導体の高度化は検査の精密さや処理能力への要求を高めるが、装置投資と売上計上の時期には差がある。
EBITDA
利払い・税金・減価償却費などを差し引く前の利益を表す指標。
この記事では:急増は収益力改善を示す一方、現金収支や設備投資の負担とは区別する。
設備投資(CAPEX)
工場・生産設備・技術基盤など将来の生産力を高めるための投資。
この記事では:製造能力の拡大計画は将来の売上高の確約ではなく、稼働率と投資回収の確認が必要。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
Reuters(Euronext掲載)「Technoprobe revenue climbs, but 2026 outlook trimmed」2026年11月11日
Investing.com「Technoprobe 9M 2026 slides」2026年11月11日(会社説明資料の二次解説)
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。