更新日:2026年10月27日|銘柄:AXT, Inc.(NASDAQ: AXTI)
AIデータセンターへの投資拡大は、GPUだけでなく、データを高速にやり取りする光通信部品にも影響を与えています。今回取り上げるAXT(AXTI)は、その光通信を支える半導体基板メーカーです。成長機会とリスクを、企業開示資料をもとに整理します。
AXT(AXTI)は何を作っている企業か
AXTは米国カリフォルニア州フリーモントに本社を置く半導体材料企業です。主力製品はインジウムリン(InP)、ガリウムヒ素(GaAs)、ゲルマニウム(Ge)の基板。半導体チップそのものではなく、光デバイスや高周波デバイスの土台となる材料を供給しています。
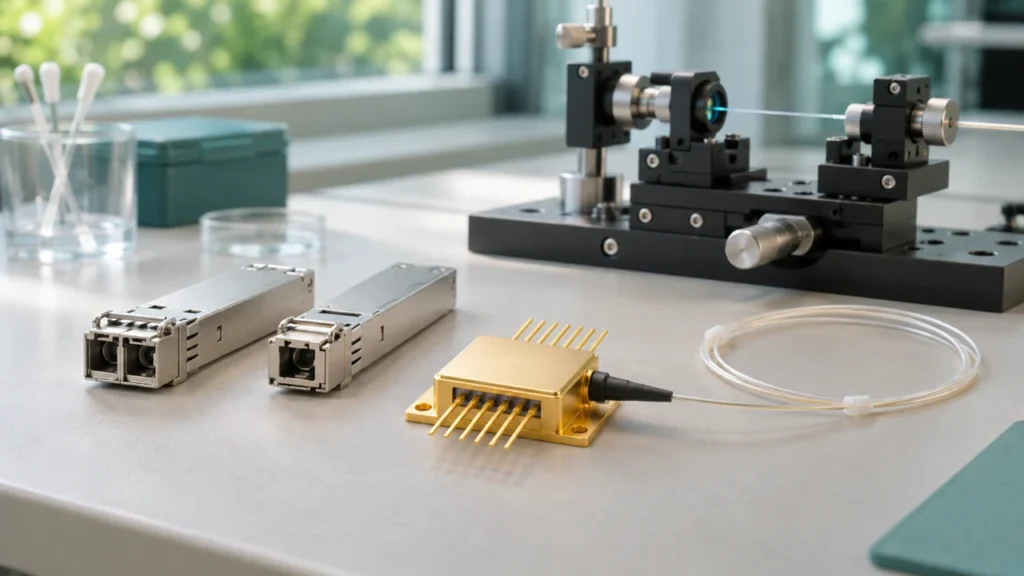
特にInP基板は、高速光通信向けのレーザーや受光素子などに利用されます。AIデータセンターで処理するデータ量が増えるほど、サーバー間・ネットワーク間の高速通信が重要になるため、AXTが注目される背景があります。
注目点①:2026年第2四半期の売上高が大幅増
AXTの2026年第2四半期(4~6月)売上高は約4,760万ドルでした。前年同期の約1,800万ドルから、約165%増加しました。
会社の四半期報告書では、InP基板の需要拡大が増収要因として挙げられています。用途はデータセンターや光アクセス網です。また、中国当局からの追加輸出許可も売上増加に寄与しました。
これはAI関連需要が売上に結びつき始めたことを示す材料です。ただし、前年同期比の大幅成長が今後も同じペースで続くとは限りません。利益率、設備投資、キャッシュフローも併せて確認する必要があります。
注目点②:Lumentumとの長期供給契約
AXTは2026年7月29日、Lumentum向けInP基板の供給・生産能力確保に関する長期契約を発表しました。契約は2031年12月31日までの期間を対象としています。
契約に基づき、Lumentumは生産能力の確保に対して預託金を支払う予定です。支払額と条件は次のとおりです。
- 支払額:4,350万ドルを2回、合計8,700万ドル
- 初回:契約締結後30営業日以内
- 2回目:支払時期・条件を2028年中に決定
ただし、これは将来の製品出荷代金に充当される預託金です。契約時点で8,700万ドルの売上高が確定するわけではありません。そのため、実際の入金・出荷・売上計上を分けて確認する必要があります。
長期契約は将来需要の見通しを考えるうえで前向きな材料ですが、契約の存在だけで売上高や利益額が保証されるわけではありません。今後は実際の出荷数量や収益性への反映を追うことが重要です。
注目点③:800G・1.6T時代の光通信インフラ
データセンターの通信速度が高度化するにつれて、光トランシーバーなどに用いる高品質な材料への要求も高まります。AXTはInP基板を成長分野として位置付け、生産能力の拡大に取り組んでいます。
ただし、AIインフラ市場全体の成長が、そのままAXTIの株価上昇につながるわけではありません。顧客の採用状況、競争環境、供給能力、株価に織り込まれた期待を区別して評価したいところです。
最大のリスク:製造拠点と輸出規制
AXTの製造事業は中国の子会社を中心に展開されています。中国によるガリウム・ゲルマニウム関連製品の輸出規制や、米中間の通商政策は重要なリスクです。実際、2026年第2四半期の売上増加には追加の輸出許可も寄与しており、需要だけでなく規制上の許可が業績に影響し得ることが分かります。
そのため、強気の成長シナリオだけでなく、輸出許可の遅延、設備投資負担、顧客需要の変動も想定する必要があります。
SECTORONの見方:今後確認したい3つの指標
- InP基板の売上動向:AIデータセンター向け需要が継続しているか。
- 利益率とキャッシュフロー:増収が持続可能な収益につながっているか。
- 輸出許可・生産能力:需要増に対して安定供給できるか。
直近の注目イベント:10月29日の第3四半期決算
AXTは2026年10月29日(米国時間)の市場取引終了後に、2026年第3四半期決算を発表する予定です。決算ではInP基板の需要継続、売上高と利益率、生産能力の拡大、輸出許可の状況、Lumentumとの契約に関連する出荷・入金の進捗を確認したいところです。なお、本記事の執筆時点では第3四半期の実績は未発表であり、今後の見通しには不確実性があります。
まとめ
AXTIは、AIデータセンターの「計算」ではなく「接続」を支える材料メーカーとして注目したい銘柄です。2026年第2四半期の増収と長期供給契約は成長期待を裏付ける一方、中国関連の規制リスクや収益性の確認は欠かせません。
現時点で重要なのは、テーマ性だけで判断せず、次の決算でInP需要の継続と利益への転換を見極めることです。なお、本記事は企業・事業の分析を目的としており、特定価格での売買を推奨するものではありません。
参考資料
- AXT公式サイト
- AXT 2026年第2四半期 Form 10-Q(SEC)
- Lumentumとの長期供給契約に関する発表(SEC)
- AXT公式発表:Lumentum長期供給契約(2026年7月29日)
- AXT公式発表:第3四半期決算発表予定(2026年10月29日)
免責事項:本記事は公開資料に基づく情報提供を目的としたもので、投資助言ではありません。株価・評価指標は掲載時点のリアルタイムデータを反映していません。投資判断はご自身の責任で行ってください。