注目キーワード
AIインフラ、データセンター融資、信用リスク、ハイパースケーラー、設備投資
このニュースのポイント
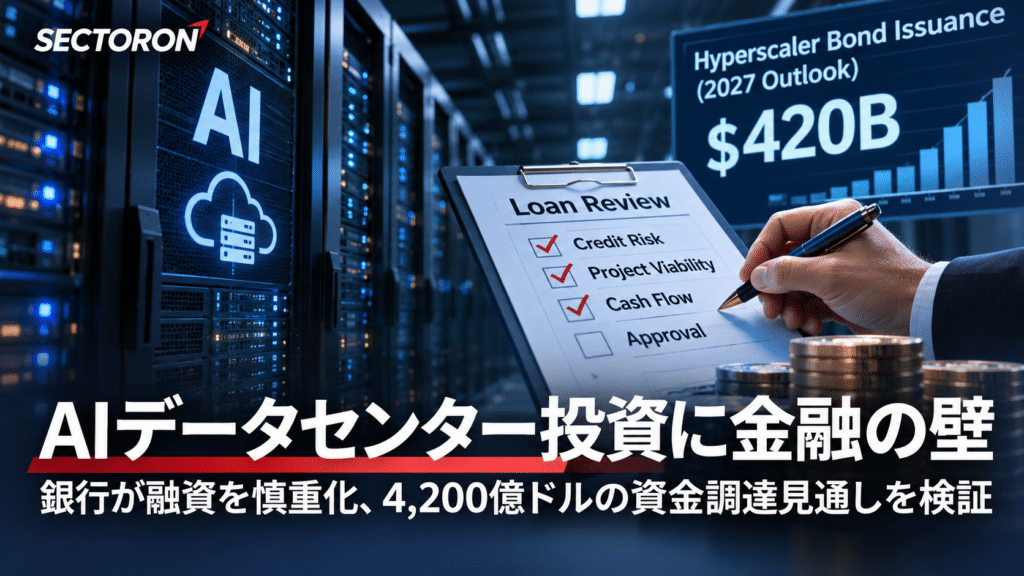
- ロイターが11月9日に報じたところによると、銀行・信用投資家はAI関連の借入案件に対する審査を厳格化している。
- ゴールドマン・サックスは2027年の世界の大手クラウド事業者による債券発行額を4,200億ドルと予想している。実績ではなく予測値だ。
- AI需要の成長率だけでなく、資金調達コストと現金創出力がデータセンター開発の継続性を左右する。
- 新規融資の条件、社債スプレッド、設備稼働率、長期顧客契約と前受金を追う。
ニュース概要
2026年11月9日付ロイターによると、AI関連データセンターの建設を支える融資について、銀行と信用投資家の姿勢が慎重になっている。市場関係者は借り手の景気後退時のキャッシュフローを検証し、追加のエクスポージャーを抑える動きを見せている。大手テクノロジー企業による保証付き案件であっても、融資枠を増やすことに慎重な金融機関があるという。これはAI需要の消滅を示すものではなく、資本供給の価格と条件が変わり始めたことを意味する。
なぜ重要なのか
GPU、電力設備、土地、冷却装置への投資は収益化より先に資金を必要とする。需要が拡大しても、借入金利や保証条件が厳しくなればプロジェクトの採算は悪化する。特に顧客集中度が高い新興クラウド事業者は、契約済み売上高と実際の現金回収時期のずれに注意が必要だ。一方、強い財務基盤を持つ事業者にとっては、資金調達環境の選別が競争上の優位となる可能性もある。
SECTORON INSIGHT
SECTORONの見方では、AIインフラ投資の評価軸は『建設計画の規模』から『その計画を何年、どの資本コストで実行できるか』へ移りつつある。受注残や長期契約があっても、借入条件が厳しくなれば株主へのリターンは圧迫される。一方、顧客前受金や長期の固定価格契約で資金需要を吸収できる企業は相対的に強い。今後の判断を変える材料は、社債スプレッドの継続的な拡大、資金調達延期、顧客契約の解約、そして営業キャッシュフローの改善だ。
さらに深く|AI投資は資金調達の壁を越えられるか
需要拡大と信用供給は別のサイクル
半導体やサーバーの受注が増えても、データセンターの建設資金が滞れば設備の導入時期は遅れる。金融機関はAIの長期成長性だけでなく、借り手の負債比率、担保価値、顧客契約、電力供給の確実性を評価する。資金調達が選別される局面では、GPUメーカーから建設・電力・冷却企業まで収益認識の時期がずれる可能性がある。
条件と反対シナリオ
金融機関の融資姿勢が厳しくなっても、投資需要が強く、長期契約や顧客前受金で資金を確保できる企業の建設計画は進む可能性がある。一方、借入依存度が高い事業者は、金利上昇と担保価値の下落により計画を縮小するリスクがある。
次に確認したい指標
- 新規AIインフラ融資の条件と社債スプレッド
- 建設中データセンターの稼働開始時期と電力接続状況
- 主要クラウド企業の設備投資・フリーキャッシュフロー・顧客前受金
2027年の4,200億ドルは市場予測であり、実際の発行額や特定企業の借入予定額を示すものではない。
投資用語ガイド
信用スプレッド(Credit Spread)
企業債の利回りと基準となる国債などの利回りの差。信用リスクへの市場評価を反映する。
この記事では:スプレッド拡大は借入コスト上昇につながり得るが、すべての企業が同じ条件で調達するわけではない。
設備投資(Capital Expenditure)
企業債の利回りと基準となる国債などの利回りの差。信用リスクへの市場評価を反映する。
この記事では:スプレッド拡大は借入コスト上昇につながり得るが、すべての企業が同じ条件で調達するわけではない。
フリーキャッシュフロー(Free Cash Flow)
企業債の利回りと基準となる国債などの利回りの差。信用リスクへの市場評価を反映する。
この記事では:スプレッド拡大は借入コスト上昇につながり得るが、すべての企業が同じ条件で調達するわけではない。
ⓘ 本内容は情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。
出典
Reuters(2026年11月9日) Banks, investors grow wary of AI debt, spooked by market selloff
著作権・引用について
本記事の著作権および引用・転載に関する取り扱いについては、利用規約をご確認ください。